

Ajuste SINIEF 34/2026 muda regras de recusa parcial na entrega e exige revisão do ERP
Ajuste SINIEF 34/2026 muda regras de recusa parcial na entrega e exige revisão do ERP
TL;DR
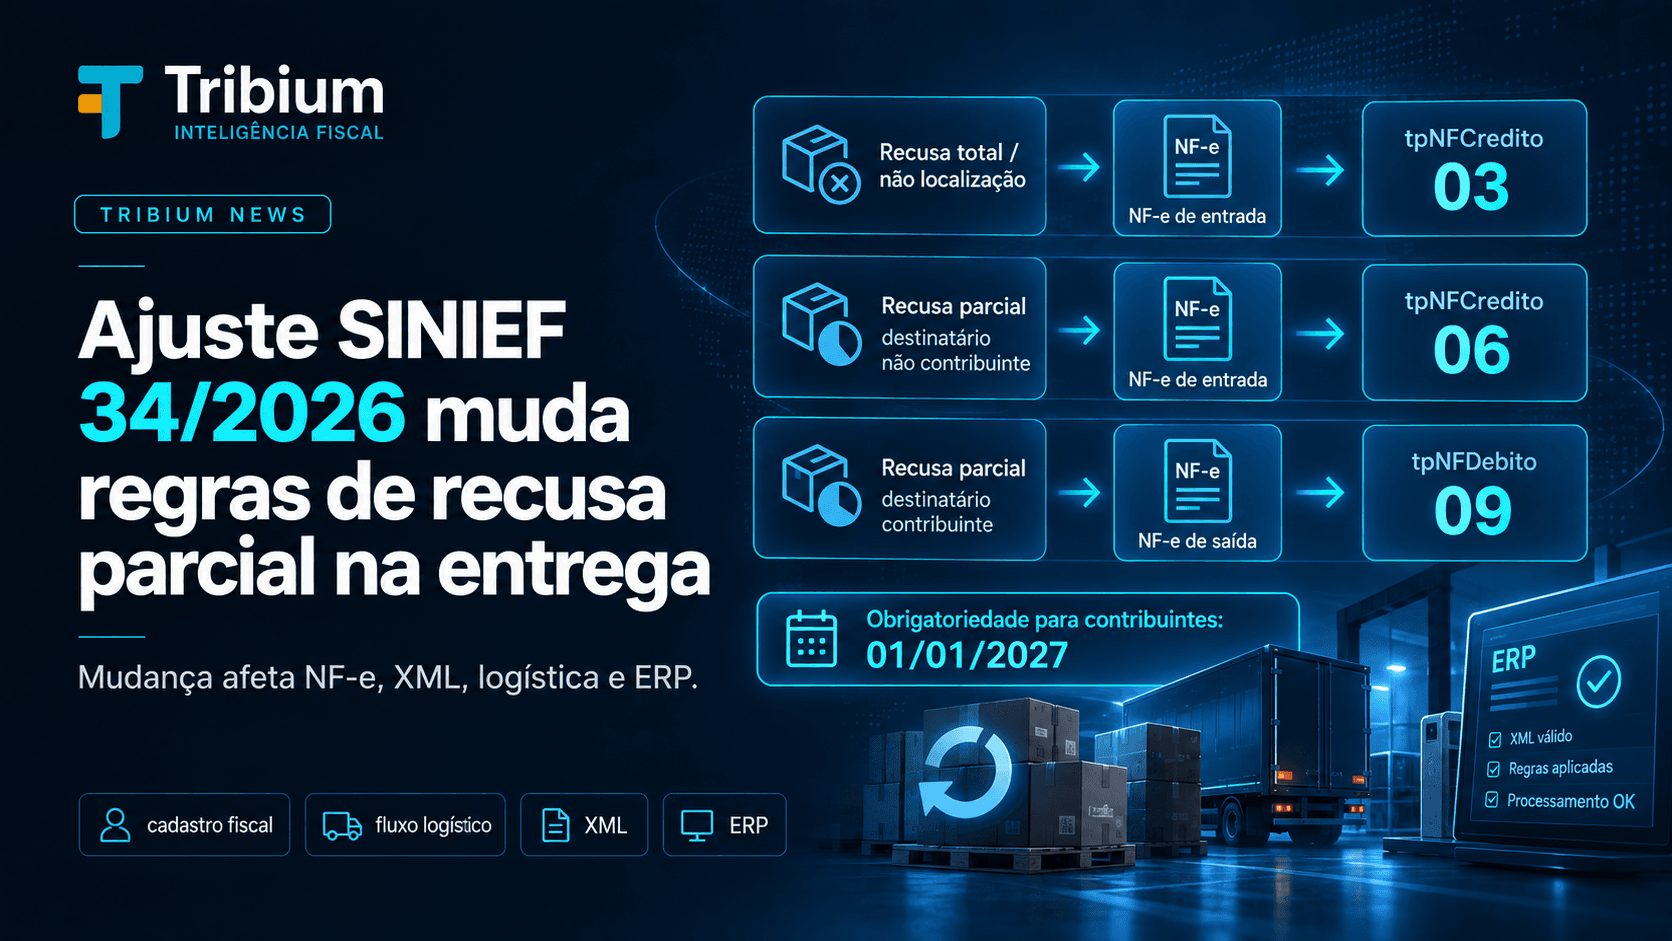
O Ajuste SINIEF 34/2026, publicado no Diário Oficial da União em 14 de setembro de 2026, alterou novamente o procedimento previsto no Ajuste SINIEF 49/2025 para retorno de mercadorias por recusa total, recusa parcial ou não localização do destinatário.
A principal mudança está na recusa parcial:
- se o destinatário não for contribuinte do ICMS, o remetente da NF-e original emite uma NF-e de entrada, com finalidade
5 = Nota de créditoetpNFCredito = 06; - se o destinatário for contribuinte do ICMS, o próprio destinatário passa a emitir uma NF-e de saída, com finalidade
6 = Nota de débitoetpNFDebito = 09; - na recusa total ou na não localização do destinatário, o remetente continua emitindo NF-e de entrada com finalidade
5 = Nota de créditoetpNFCredito = 03.
Há, porém, um ponto de prazo que precisa ser tratado com cuidado. O Ajuste SINIEF 34/2026 entrou em vigor em 14/09/2026, mas o Ajuste SINIEF 27/2026 acrescentou ao Ajuste 49/2025 uma cláusula determinando que os contribuintes ficam obrigados a seguir suas regras a partir de 1º de janeiro de 2027.
Para empresas e fornecedores de ERP, a prioridade agora é revisar o fluxo de recusa, a identificação do destinatário como contribuinte ou não contribuinte, a geração das NF-e de crédito e débito e a compatibilidade do XML com a documentação técnica vigente do Portal da NF-e.
O que aconteceu
O CONFAZ e a Receita Federal publicaram o Ajuste SINIEF 34/2026 para alterar a cláusula quinta do Ajuste SINIEF 49/2025.
A mudança reorganiza o tratamento fiscal do retorno de mercadorias quando ocorre:
- recusa total na entrega;
- recusa parcial na entrega;
- não localização do destinatário.
O ponto mais relevante é que o procedimento volta a ser diferente na recusa parcial conforme a condição do destinatário perante o ICMS.
Essa alteração substitui a redação introduzida pelo Ajuste SINIEF 8/2026, que havia concentrado no remetente a emissão da NF-e de entrada também na recusa parcial.
Atenção ao prazo: vigência do Ajuste 34 não é o mesmo que obrigatoriedade do Ajuste 49
O Ajuste SINIEF 34/2026 determina que ele entra em vigor na data de sua publicação no Diário Oficial da União, ocorrida em 14 de setembro de 2026.
Entretanto, o Ajuste SINIEF 27/2026, publicado em 14 de agosto de 2026, acrescentou a cláusula quinta-A ao Ajuste SINIEF 49/2025 com a seguinte determinação:
Os contribuintes ficam obrigados a seguir o disposto neste ajuste a partir de 1º de janeiro de 2027.
Ao mesmo tempo, a cláusula sexta do Ajuste 49/2025 continua indicando produção de efeitos a partir de 3 de agosto de 2026.
Portanto, existem marcos normativos diferentes:
Para fins de implantação, o ERP não deve tratar todas essas datas como um único campo de “vigência”.
A empresa deve acompanhar a regulamentação de sua unidade federada, as orientações da administração tributária e a documentação técnica do Portal da NF-e para definir a ativação operacional de cada regra.
Como ficam os procedimentos
1. Recusa total ou não localização do destinatário
Quando a mercadoria retorna porque houve recusa total ou porque o destinatário não foi localizado, o remetente da NF-e de saída original deve emitir uma NF-e de entrada para anulação total da operação.
O Ajuste SINIEF 34/2026 determina:
Nesse cenário, o fluxo de retorno permanece concentrado no remetente.
2. Recusa parcial para destinatário não contribuinte do ICMS
Quando o destinatário não contribuinte aceita apenas parte dos itens, o remetente da NF-e original deve emitir NF-e de entrada.
O documento utiliza:
finNFe = 5, correspondente a Nota de crédito;tpNFCredito = 06, correspondente a Retorno por recusa parcial na entrega.
O Ajuste 34/2026 determina que essa NF-e seja emitida conforme as informações previstas para a NF-e de entrada do inciso anterior, alterando apenas o tipo da Nota de Crédito para 06.
Para o ERP, isso exige separar corretamente os itens efetivamente recusados dos itens entregues.
3. Recusa parcial para destinatário contribuinte do ICMS
Aqui está a principal mudança do Ajuste SINIEF 34/2026.
Quando o destinatário for contribuinte do ICMS e houver recusa parcial, o destinatário da NF-e de saída original deve emitir uma NF-e de saída com:
Esse fluxo transfere a responsabilidade documental para o destinatário quando ele é contribuinte do ICMS.
O que mudou em relação à regra anterior
O Ajuste SINIEF 8/2026 havia alterado a cláusula quinta para determinar que o remetente emitisse NF-e de entrada tanto na recusa total quanto na parcial.
Com o Ajuste SINIEF 34/2026, a recusa parcial volta a ter dois caminhos:
Essa distinção precisa estar explícita no ERP, porque a mesma ocorrência logística pode gerar documentos diferentes dependendo da condição tributária do destinatário.
Eventos eletrônicos: regra fica restrita à recusa total e à não localização
O Ajuste SINIEF 34/2026 também alterou o caput do § 2º da cláusula quinta.
A redação passa a vincular os eventos previstos nesse parágrafo aos casos de:
- recusa total na entrega;
- não localização do destinatário.
Nessas hipóteses, conforme o caso:
- o destinatário da NF-e original deve registrar o evento Operação não Realizada ou Desconhecimento da Operação;
- o responsável pelo transporte deve registrar o evento Insucesso na Entrega da NF-e ou Insucesso na Entrega do CT-e.
A alteração é importante porque elimina a aplicação automática desses eventos ao cenário de recusa parcial.
Quem é impactado
A mudança afeta principalmente:
- empresas emissoras de NF-e modelo 55 que realizem operações sujeitas a retorno por recusa total, recusa parcial ou não localização do destinatário;
- distribuidores e indústrias com operação de entrega física;
- varejistas que realizam vendas com entrega;
- atacadistas;
- empresas com centros de distribuição;
- destinatários contribuintes do ICMS que podem recusar parcialmente uma entrega;
- transportadoras;
- operadores logísticos;
- equipes fiscais;
- faturamento;
- recebimento;
- logística;
- fornecedores de ERP;
- software houses fiscais;
- integradores de NF-e e CT-e.
Impactos práticos
A mudança não deve ser tratada apenas como alteração de um código no XML.
Ela modifica o fluxo operacional entre remetente, destinatário, logística e fiscal.
Cadastro do destinatário
O ERP precisa identificar de forma confiável se o destinatário é ou não contribuinte do ICMS.
Esse dado passa a definir quem deverá emitir o documento na recusa parcial.
Não é recomendável inferir essa condição apenas pelo fato de o cliente possuir CNPJ.
Recebimento e logística
O processo de entrega precisa registrar claramente:
- recusa total;
- recusa parcial;
- não localização;
- itens recusados;
- quantidades recusadas;
- data da tentativa;
- responsável pelo transporte;
- documento fiscal relacionado.
Sem esse detalhamento, a automação do documento de retorno fica sujeita a erro.
Faturamento e fiscal
A ocorrência logística deve gerar um fluxo fiscal distinto para cada cenário.
Na recusa parcial, o sistema deve decidir entre:
- gerar NF-e de entrada pelo remetente; ou
- exigir NF-e de saída do destinatário.
Estoque
O retorno físico não deve ser processado isoladamente.
A entrada da mercadoria no estoque precisa estar vinculada ao documento fiscal correto e à quantidade efetivamente retornada.
Financeiro
Os termos “Nota de crédito” e “Nota de débito” utilizados em finNFe são finalidades fiscais da NF-e.
O ERP não deve, por padrão, transformar essas finalidades em lançamento financeiro sem uma regra contábil e financeira previamente definida.
Impacto para ERP
Motor de emissão de NF-e
O emissor precisa suportar os seguintes cenários:
finNFe = 5comtpNFCredito = 03;finNFe = 5comtpNFCredito = 06;finNFe = 6comtpNFDebito = 09.
Também deve validar:
- tipo da operação de entrada ou saída;
- NF-e original referenciada;
- itens efetivamente retornados;
- condição de contribuinte do destinatário;
- CFOP compatível;
- destaque do ICMS, quando aplicável.
Cadastro fiscal de clientes
A classificação do destinatário como contribuinte ou não contribuinte deixa de ser apenas informativa.
Ela interfere diretamente na decisão de quem emite a NF-e em uma recusa parcial.
É recomendável revisar:
- indicador de inscrição estadual;
- situação da IE;
- classificação fiscal do cliente;
- regras de exceção por UF;
- fonte utilizada para atualização cadastral.
Integração entre WMS, TMS e ERP
O evento de insucesso na entrega precisa chegar ao ERP com informação suficiente para decidir o fluxo fiscal.
Uma integração que transmite apenas “entrega recusada” pode ser insuficiente.
O ideal é transportar pelo menos:
- tipo da ocorrência;
- recusa total ou parcial;
- itens e quantidades recusados;
- chave da NF-e original;
- identificação do destinatário;
- condição de contribuinte;
- indicação de existência de CT-e;
- evento de insucesso registrado pelo transportador, quando aplicável.
XML e regras de validação
Este é um dos pontos mais sensíveis para fornecedores de software.
A documentação técnica vigente consultada no Portal da NF-e contempla finNFe = 5, tpNFCredito = 03 e tpNFCredito = 06, além de regras específicas de validação e referenciamento.
O Ajuste SINIEF 34/2026, por sua vez, prevê expressamente:
tpNFDebito = 09 = Retorno por Recusa Parcial na Entrega
Na NT 2025.002 v.1.51, publicada em 04/08/2026, a tabela técnica de tipos de Nota de Débito ainda apresenta códigos de 01 a 08. O código 09 previsto pelo Ajuste SINIEF 34/2026 não aparece nessa versão da documentação técnica consultada.
Em 16/09/2026, a página oficial de Esquemas XML do Portal da NF-e listava como versão oficial em uso o pacote “Schemas XML NF-e - 010e_v.1.02”, publicado em 10/07/2026. Na descrição do próprio Portal, esse pacote está associado à NT 2025.002 v.1.40, à NT 2026.002 v.1.0 e à NT 2026.003 v.1.0.
Este conteúdo não afirma que o XSD interno desse pacote foi validado diretamente quanto à enumeração do tpNFDebito = 09. A divergência documental confirmada é entre a nova previsão normativa do Ajuste SINIEF 34/2026 e a NT 2025.002 v.1.51, que ainda apresenta os tipos de Nota de Débito até o código 08.
Há um segundo ponto técnico relevante. Na NT 2025.002 v.1.51, a regra de validação VC02-10 exige o preenchimento de DFeReferenciado/chaveAcesso quando tpNFCredito = 06. A mesma documentação também trata o DFeReferenciado como referenciamento em nível de item.
Já o Ajuste SINIEF 34/2026, para a recusa parcial destinada a não contribuinte, remete às informações previstas para o fluxo do inciso I da cláusula quinta, no qual consta o campo refNFe com a chave da NF-e de saída original.
Portanto, existe um ponto objetivo de compatibilização a ser acompanhado entre a redação normativa e as regras técnicas publicadas.
Até que a documentação técnica seja atualizada e o comportamento do autorizador esteja formalmente compatível, o ERP não deve criar XML “por interpretação” nem liberar automaticamente o novo fluxo apenas com base na existência da previsão normativa do código 09.
Regras de CFOP
A documentação técnica da NF-e aplica validações específicas de CFOP para:
- devolução de mercadoria;
- Nota de crédito com
tpNFCredito = 03; - Nota de crédito com
tpNFCredito = 06.
Sistemas que mantêm validações fiscais próprias antes da transmissão devem sincronizar suas tabelas e regras com a documentação oficial do Portal da NF-e.
Fluxo recomendado no ERP
Uma regra de decisão pode seguir a seguinte lógica:
- identificar se a entrega foi concluída;
- se não foi, classificar a ocorrência como recusa total, recusa parcial ou não localização;
- em recusa parcial, identificar se o destinatário é contribuinte do ICMS;
- separar os itens e quantidades não entregues;
- localizar a chave da NF-e original;
- definir quem deverá emitir o documento;
- aplicar a finalidade e o tipo de NF-e correspondentes;
- validar ICMS e CFOP;
- verificar os eventos eletrônicos aplicáveis;
- validar o XML conforme a documentação técnica vigente;
- somente depois transmitir a NF-e;
- vincular o documento autorizado ao retorno físico da mercadoria e ao estoque.
O que fazer agora
Empresas e fornecedores de ERP devem:
- revisar o impacto do Ajuste SINIEF 34/2026 no fluxo de recusa parcial;
- garantir que o cadastro informe corretamente se o destinatário é contribuinte do ICMS;
- mapear os cenários
03,06e09; - revisar a integração entre logística, transporte, recebimento e fiscal;
- separar recusa total, recusa parcial e não localização como ocorrências diferentes;
- revisar a geração automática de NF-e de entrada;
- preparar o fluxo de NF-e de saída pelo destinatário contribuinte;
- acompanhar a atualização da NT 2025.002, das regras de validação e dos pacotes de schemas do Portal da NF-e, especialmente quanto ao
tpNFDebito = 09e ao referenciamento dotpNFCredito = 06; - testar o processo em homologação quando houver suporte técnico publicado;
- não criar alternativa de XML fora do leiaute oficial apenas para contornar limitações temporárias;
- acompanhar regulamentação e orientação da SEFAZ da unidade federada;
- planejar a implantação considerando a obrigatoriedade expressa a partir de 01/01/2027.
Linha do tempo
Base legal
Ajuste SINIEF 49/2025
É a norma principal que disciplina, entre outros temas, a emissão de documentos fiscais em situações de retorno por recusa total, recusa parcial ou não localização do destinatário.
Ajuste SINIEF 8/2026
Alterou a cláusula quinta do Ajuste 49/2025 e passou a prever NF-e de entrada pelo remetente também para recusa parcial.
Ajuste SINIEF 27/2026
Acrescentou a cláusula quinta-A ao Ajuste 49/2025 e fixou em 1º de janeiro de 2027 a data a partir da qual os contribuintes ficam obrigados a seguir o ajuste.
Ajuste SINIEF 34/2026
Alterou novamente a cláusula quinta e restabeleceu tratamento diferente para recusa parcial conforme o destinatário seja contribuinte ou não contribuinte do ICMS.
Também restringiu a aplicação dos eventos previstos no § 2º aos casos de recusa total ou não localização do destinatário.
Análise Tribium
O Ajuste SINIEF 34/2026 não é apenas uma correção de redação.
Na recusa parcial para destinatário contribuinte, ele muda novamente o responsável pela emissão do documento fiscal. Isso afeta diretamente a arquitetura de ERP, porque a decisão depende de dados cadastrais, do evento logístico e da condição tributária do destinatário.
O maior risco é implantar a regra normativa sem conferir o estágio da documentação técnica.
O texto do Ajuste 34/2026 prevê o tpNFDebito = 09, mas a NT 2025.002 v.1.51, publicada em 04/08/2026, ainda apresenta os tipos de Nota de Débito de 01 a 08. Em paralelo, o Portal da NF-e listava em 16/09/2026 o pacote de schemas 010e_v.1.02, publicado em 10/07/2026, associado na página oficial à NT 2025.002 v.1.40, sem que este conteúdo faça afirmação sobre a enumeração interna do XSD.
Também existe um ponto de atenção para o referenciamento da recusa parcial do não contribuinte. A regra VC02-10 da NT 2025.002 v.1.51 exige DFeReferenciado/chaveAcesso para tpNFCredito = 06, enquanto a nova redação normativa remete ao conjunto de informações que inclui refNFe. O fato verificável, portanto, é a necessidade de compatibilização entre a regra normativa e a documentação técnica publicada, e não uma relação causal presumida entre versões anteriores da norma e da Nota Técnica.
Para software houses, isso significa que o desenvolvimento não deve se limitar à criação de três códigos.
É necessário modelar:
- a decisão por tipo de ocorrência;
- a condição de contribuinte;
- quem será o emitente;
- a direção da NF-e, entrada ou saída;
- a referência ao documento original;
- os itens efetivamente recusados;
- as regras de CFOP;
- os eventos de entrega;
- a data de ativação;
- a versão técnica suportada pelo autorizador.
Outro ponto importante é o prazo.
Dizer apenas que “as novas regras já estão valendo” pode gerar interpretação incompleta. O Ajuste 34/2026 entrou em vigor em 14/09/2026, mas a cláusula quinta-A do Ajuste 49/2025 determina obrigatoriedade para os contribuintes a partir de 01/01/2027.
Para projetos de ERP, a leitura mais segura é usar o período atual para implementação, homologação, revisão cadastral e acompanhamento técnico, sem confundir vigência do ato com a data expressa de obrigatoriedade dos contribuintes.
Perguntas frequentes
O Ajuste SINIEF 34/2026 já está em vigor?
Sim. O próprio Ajuste 34/2026 determina entrada em vigor na data de sua publicação, ocorrida em 14/09/2026.
Entretanto, o Ajuste 27/2026 acrescentou ao Ajuste 49/2025 uma regra expressa de obrigatoriedade para os contribuintes a partir de 01/01/2027.
Na recusa total, quem emite a NF-e?
O remetente da NF-e de saída original emite NF-e de entrada com finNFe = 5 e tpNFCredito = 03.
Na recusa parcial para não contribuinte, quem emite?
O remetente da NF-e original emite NF-e de entrada com finNFe = 5 e tpNFCredito = 06.
Na recusa parcial para contribuinte do ICMS, quem emite?
Pela redação do Ajuste SINIEF 34/2026, o destinatário da NF-e original deve emitir NF-e de saída com finNFe = 6 e tpNFDebito = 09.
Os eventos de Operação não Realizada e Insucesso na Entrega se aplicam à recusa parcial?
O Ajuste SINIEF 34/2026 alterou o § 2º para vincular esses eventos aos casos de recusa total ou não localização do destinatário.
O ERP já pode ativar automaticamente o tpNFDebito = 09?
A ativação deve ser condicionada à compatibilidade da documentação técnica e das regras do ambiente autorizador.
O Ajuste 34/2026 prevê o código normativamente. Entretanto, a NT 2025.002 v.1.51 consultada em 16/09/2026 ainda apresenta tpNFDebito somente de 01 a 08. Por isso, a empresa deve acompanhar a publicação técnica correspondente no Portal da NF-e antes de colocar o novo fluxo em produção.
Fontes oficiais
- CONFAZ — Ajuste SINIEF 34/2026
- CONFAZ — Ajuste SINIEF 27/2026
- CONFAZ — Ajuste SINIEF 49/2025
- CONFAZ — Ajuste SINIEF 8/2026
- Portal Nacional da NF-e — Nota Técnica 2025.002 v.1.51, publicada em 04/08/2026
- Portal Nacional da NF-e — Esquemas XML: pacote 010e_v.1.02, publicado em 10/07/2026
Fontes complementares
- Contadores.cnt.br — Novas regras para recusa e não localização na entrega de mercadorias
- Tribium — Ajuste SINIEF 27/2026 adia obrigatoriedade do Ajuste 49/2025 para 2027
Conteúdos relacionados
- Ajuste SINIEF 49/2025
- NF-e de crédito
- NF-e de débito
- Evento Insucesso na Entrega da NF-e
- Manifestação do destinatário
- Devolução de mercadorias
- CFOP de devolução
- Reforma Tributária e NF-e
Conclusão
O Ajuste SINIEF 34/2026 muda novamente o fluxo de retorno por recusa de mercadorias.
A recusa total e a não localização continuam gerando NF-e de entrada pelo remetente com tpNFCredito = 03. Na recusa parcial, o procedimento passa a depender da condição do destinatário: não contribuinte gera NF-e de entrada pelo remetente com tpNFCredito = 06, enquanto contribuinte passa a emitir NF-e de saída com tpNFDebito = 09.
Para empresas e fornecedores de ERP, o trabalho mais importante agora é alinhar logística, cadastro fiscal, emissão de NF-e e integração com transporte.
A implementação também deve considerar dois pontos que não podem ser confundidos: o Ajuste 34/2026 entrou em vigor em 14/09/2026, mas a obrigatoriedade expressa do Ajuste 49/2025 para os contribuintes está fixada em 01/01/2027.
Até lá, o acompanhamento da documentação técnica do Portal da NF-e será essencial. Em 16/09/2026, a NT 2025.002 v.1.51 ainda não apresentava o tpNFDebito = 09 em sua tabela técnica, e permanecia uma diferença objetiva entre o referenciamento exigido para tpNFCredito = 06 na Nota Técnica e a redação do Ajuste 34/2026.
A recomendação operacional é separar claramente regra normativa de capacidade técnica do autorizador: desenvolver e testar o fluxo, mas somente ativá-lo em produção quando a documentação técnica e o ambiente de autorização estiverem formalmente compatíveis.