

CBS 2027: proposta de cálculo tem envio previsto ao TCU em 14 de setembro
CBS 2027: proposta de cálculo tem envio previsto ao TCU em 14 de setembro
TL;DR
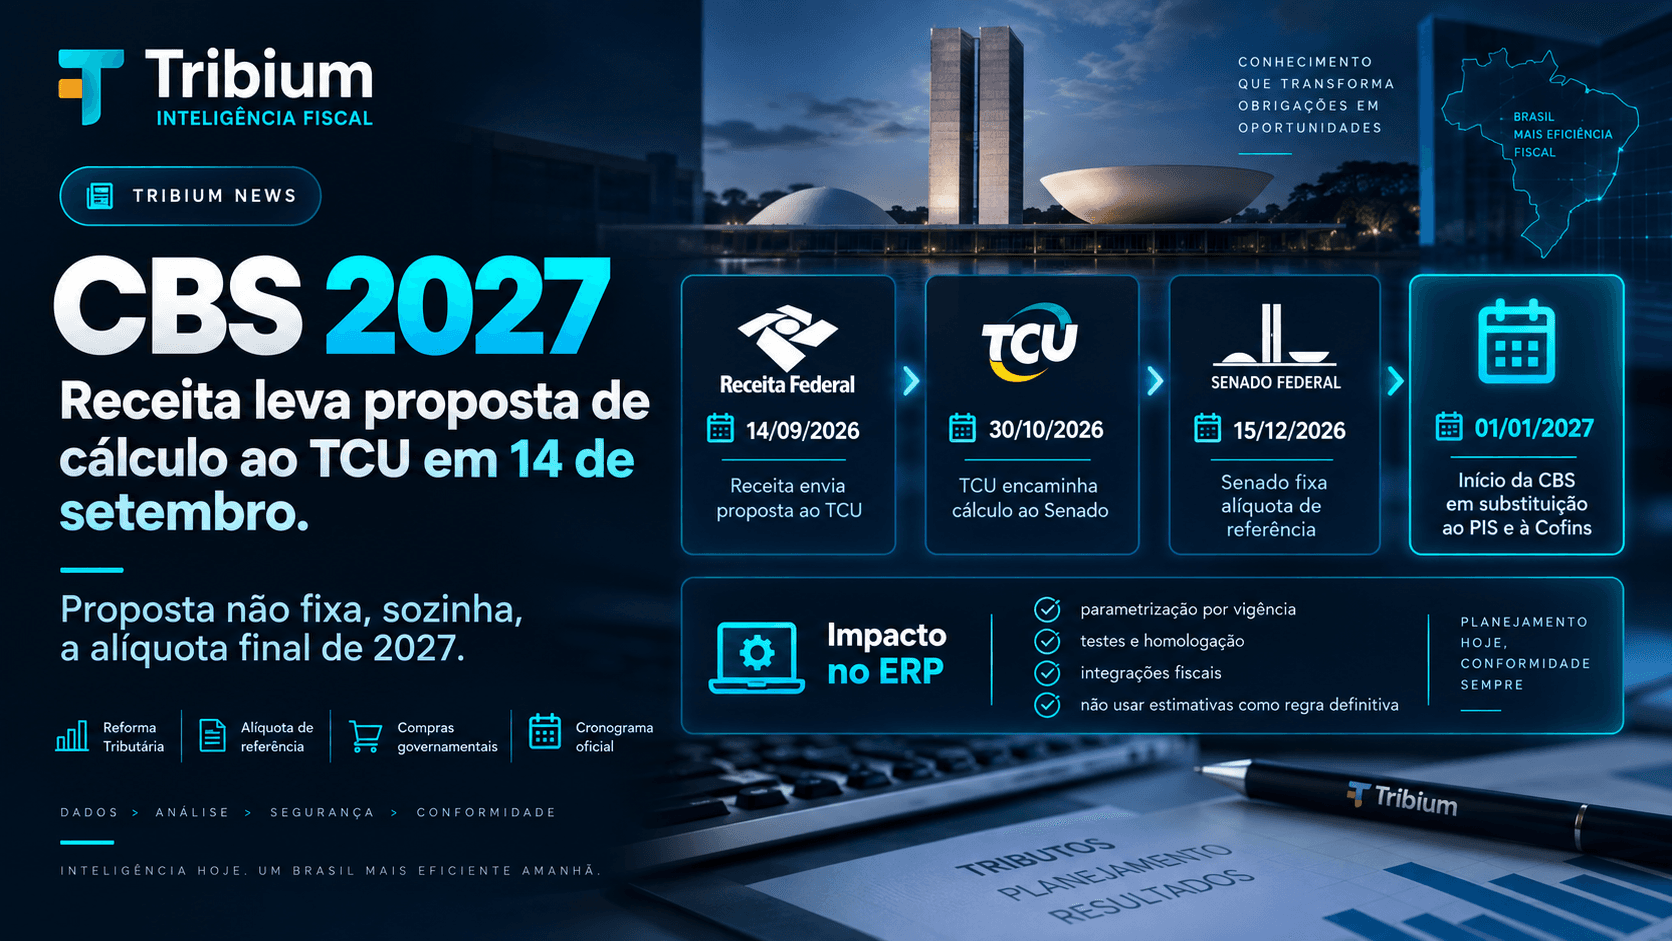
O cronograma oficial da Reforma Tributária prevê para 14 de setembro de 2026 o envio ao Tribunal de Contas da União (TCU) das propostas que servirão de base aos cálculos de 2027. Pela redação vigente da Lei Complementar nº 214/2025, a proposta relativa à alíquota de referência da Contribuição sobre Bens e Serviços (CBS) é encaminhada pelo Poder Executivo da União, enquanto a proposta para o redutor aplicável às operações contratadas pela administração pública direta, por autarquias e por fundações públicas, inclusive suas importações, deve ser encaminhada em ato conjunto do Poder Executivo da União e do Comitê Gestor do IBS (CGIBS).
Até o fechamento desta notícia, as fontes oficiais consultadas confirmavam o prazo de 14 de setembro, mas não apresentavam comunicado específico confirmando o protocolo ou o recebimento efetivo da proposta pelo TCU.
Depois dessa etapa, o TCU realiza os cálculos com base nas propostas encaminhadas e na metodologia já homologada. A primeira homologação da metodologia de cálculo da CBS foi realizada pelo Tribunal em 2025. Em razão da regra excepcional aplicável em 2026, o cronograma prevê o encaminhamento dos cálculos ao Senado Federal até 30 de outubro de 2026. O Senado deverá fixar a alíquota de referência até 15 de dezembro de 2026.
A principal atenção para empresas e ERPs é técnica: a alíquota de referência fixada pelo Senado não deve ser tratada automaticamente como a alíquota universal a ser aplicada no motor fiscal. A alíquota da CBS é fixada pela União nos termos do art. 14 da Lei Complementar nº 214/2025; na ausência de lei específica, aplica-se a alíquota de referência. Além disso, para 2027 e 2028, o art. 347 prevê redução de 0,1 ponto percentual sobre a alíquota da CBS definida conforme o art. 14, ressalvada a disciplina específica dos combustíveis.
O que aconteceu
A definição da alíquota de referência da CBS para 2027 entra em uma etapa relevante nesta segunda-feira, 14 de setembro de 2026.
O cronograma divulgado pelo TCU estabelece essa data como marco para o envio das propostas que servirão de base aos cálculos de 2027. Para fins jurídicos, porém, as competências devem ser separadas: a proposta referente à alíquota de referência da CBS cabe ao Poder Executivo da União, enquanto a proposta referente ao redutor deve ser apresentada em ato conjunto do Poder Executivo da União e do CGIBS.
Nos termos do art. 349, os cálculos são realizados pelo TCU com base nas propostas recebidas e na metodologia homologada. Para a CBS, a primeira homologação dessa metodologia ocorreu em 2025. Em 2026, a etapa em foco é a realização dos cálculos para 2027 e seu posterior encaminhamento ao Senado Federal, responsável por fixar a alíquota de referência e o redutor por resolução, conforme o caso.
Até o fechamento desta notícia, não havia, nas páginas oficiais consultadas, publicação específica confirmando que o protocolo ou o recebimento das propostas já tivesse ocorrido em 14 de setembro. Por isso, o Tribium trata o evento como prazo previsto no cronograma oficial, e não como envio consumado.
O que a proposta ao TCU efetivamente define
A proposta encaminhada ao TCU integra o processo de cálculo da alíquota de referência da CBS para 2027.
Isso não significa que o percentual resultante deva ser interpretado, isoladamente, como a alíquota operacional aplicável indistintamente a todas as operações em 2027.
A Lei Complementar nº 214/2025 estabelece uma diferença importante entre:
- alíquota de referência, fixada por resolução do Senado Federal;
- alíquota da CBS, que pode ser fixada pela União por lei específica;
- alíquota efetivamente aplicável à operação, que ainda depende das regras de transição e, quando houver, dos regimes diferenciados, específicos ou favorecidos previstos na legislação.
Essa distinção é essencial para áreas fiscais, fornecedores de software e equipes responsáveis pela parametrização de ERP.
Alíquota de referência não é automaticamente a alíquota operacional
O art. 14 da Lei Complementar nº 214/2025 estabelece que a União fixará a alíquota da CBS por lei específica.
Ao fixar sua alíquota, a União pode:
- vinculá-la à alíquota de referência, com acréscimo ou decréscimo de pontos percentuais; ou
- defini-la sem vinculação à alíquota de referência.
Na ausência de lei específica que estabeleça a alíquota da União, aplica-se a alíquota de referência da respectiva esfera federativa.
Para 2027 e 2028, existe ainda uma regra transitória adicional. O art. 347 determina que a alíquota da CBS aplicável aos fatos geradores ocorridos nesse período será aquela fixada nos termos do art. 14, reduzida em 0,1 ponto percentual, exceto para os combustíveis sujeitos ao regime específico previsto na própria Lei Complementar.
Nos regimes diferenciados, essa redução deve observar a proporcionalidade prevista na legislação. Nos regimes específicos, devem ser observadas as respectivas regras e bases de cálculo.
Portanto, o percentual de referência fixado pelo Senado é um elemento central da parametrização, mas não deve ser carregado no ERP como taxa universal sem a leitura das demais regras aplicáveis.
Como é calculada a alíquota de referência da CBS para 2027
A Lei Complementar nº 214/2025 disciplina o cálculo da alíquota de referência dentro da transição da Reforma Tributária.
Para a CBS de 2027, a metodologia considera estimativas relacionadas aos anos-base de 2024 e 2025, conforme os critérios previstos nos arts. 352 e 353.
Entre os elementos considerados estão informações de arrecadação, registros fiscais e contábeis, dados econômicos e estimativas relacionadas à CBS, ao Imposto Seletivo e ao IPI, dentro da metodologia legal de preservação da receita de referência.
O TCU também informa que o trabalho utiliza dados fiscais consolidados e estatísticas macroeconômicas oficiais. Para a CBS, a metodologia teve sua primeira homologação em 2025; em 2026, o Tribunal realiza os cálculos para a alíquota de referência de 2027 com base nas propostas e informações recebidas.
Quem é impactado
O processo de definição da CBS para 2027 afeta diretamente:
- empresas sujeitas à CBS;
- departamentos fiscais e tributários;
- áreas de faturamento e compras;
- escritórios contábeis;
- fornecedores de software fiscal;
- fabricantes, implantadores e equipes de suporte de ERP;
- responsáveis por documentos fiscais eletrônicos;
- áreas de pricing, controladoria e planejamento financeiro;
- empresas que contratam ou fornecem para a administração pública direta, autarquias e fundações públicas, quando alcançadas pelas regras específicas;
- integradores, plataformas e motores de cálculo tributário.
O impacto não se limita ao percentual nominal. A definição da alíquota precisa ser interpretada em conjunto com vigência, transição, regimes diferenciados e específicos, regras de crédito, documentos fiscais e demais parâmetros do sistema.
Impactos práticos
O marco de 14 de setembro não cria, por si só, uma nova obrigação operacional imediata para o contribuinte. Ele movimenta o processo institucional que levará à definição da alíquota de referência da CBS para 2027.
Na prática, as empresas devem observar principalmente as seguintes frentes.
Parametrização fiscal
ERPs e motores fiscais precisam estar preparados para receber e versionar:
- a alíquota de referência fixada pelo Senado;
- eventual alíquota da CBS fixada pela União por lei específica;
- a redução transitória prevista para 2027 e 2028;
- regras de alíquota reduzida;
- regimes diferenciados;
- regimes específicos;
- exceções aplicáveis a determinadas operações.
O principal cuidado é evitar a configuração de uma única taxa como se ela fosse válida para todas as situações.
Formação de preços e contratos
A definição da CBS influencia simulações de carga tributária, margens, preços e contratos com vigência em 2027.
Enquanto a alíquota de referência não estiver formalmente fixada e o tratamento aplicável à operação não estiver determinado, projeções devem ser identificadas como cenários, e não como parâmetros legais definitivos.
Documentos fiscais eletrônicos
A adaptação dos documentos fiscais eletrônicos à CBS e ao IBS já faz parte da implementação da Reforma Tributária.
A Receita Federal informa que documentos como NF-e, NFC-e, CT-e, NFS-e, NFCom, NF3e e BP-e estão inseridos no processo de adequação, com regras e leiautes definidos em documentação técnica específica.
A definição da alíquota de referência não implica, isoladamente, uma nova mudança de leiaute. Para o ERP, o cuidado é garantir que o motor de cálculo, a classificação tributária e a geração dos documentos utilizem a regra legal aplicável à operação e a documentação técnica vigente.
Compras governamentais
O redutor previsto no processo não se aplica genericamente a qualquer entidade do chamado “setor público”.
O art. 349, III, da Lei Complementar nº 214/2025 delimita o redutor às operações contratadas pela:
- administração pública direta;
- autarquias;
- fundações públicas;
- inclusive suas importações.
Empresas que operam nesse segmento devem validar o enquadramento antes de reproduzir o redutor em regras comerciais ou fiscais.
Impacto para ERP
Para os ERPs, o principal desafio é transformar o calendário regulatório em regras versionadas, testáveis e juridicamente rastreáveis.
O gatilho de parametrização
A publicação da alíquota de referência pelo Senado não deve ser tratada, isoladamente, como autorização para aplicar esse percentual em todas as operações de 2027.
O ERP precisa determinar a alíquota aplicável considerando, em conjunto:
- a alíquota de referência fixada por resolução do Senado;
- eventual alíquota da CBS fixada pela União em lei específica, nos termos do art. 14;
- a regra de aplicação da referência na ausência de lei específica;
- a redução transitória de 0,1 ponto percentual para 2027 e 2028 prevista no art. 347;
- as exceções relativas aos combustíveis sujeitos ao regime específico;
- os regimes diferenciados, específicos ou favorecidos que afetem a operação;
- a vigência da regra e o fato gerador correspondente.
Módulos envolvidos
Os impactos podem alcançar:
- fiscal;
- faturamento;
- compras;
- recebimento;
- contabilidade;
- formação de preços;
- contratos;
- apuração tributária;
- documentos fiscais eletrônicos;
- integrações fiscais;
- relatórios;
- obrigações acessórias.
Cadastros e regras tributárias
Os sistemas devem permitir que alíquotas, reduções e vigências sejam mantidas de forma centralizada e versionada.
É recomendável evitar:
- percentual fixo em código-fonte;
- regra duplicada em múltiplos módulos;
- customizações sem controle de vigência;
- uso da alíquota de referência como sinônimo automático de alíquota da operação;
- parametrização sem rastreabilidade da base normativa.
Vigência
A implantação deve separar claramente:
- regras de 2026;
- parâmetros usados em testes e homologação;
- regras legais aplicáveis a partir de 2027;
- alterações futuras com data de início e encerramento.
A data de vigência deve fazer parte da regra tributária do ERP, reduzindo o risco de aplicação antecipada, retroativa ou fora do período correto.
Integrações
APIs, motores fiscais, emissores, plataformas de e-commerce, soluções de procurement, sistemas contábeis e demais aplicações satélites precisam consumir a mesma lógica de alíquota e vigência.
Não basta sincronizar um número. É necessário sincronizar também:
- classificação da operação;
- regime aplicável;
- data de vigência;
- exceções;
- reduções;
- tratamento específico do contribuinte ou da operação.
Testes
A publicação da alíquota de referência e os atos posteriores devem disparar revisão dos cenários de teste, incluindo:
- cálculo da CBS;
- operações tributadas pela alíquota padrão;
- alíquotas reduzidas;
- regimes diferenciados;
- regimes específicos;
- devoluções;
- notas complementares;
- descontos;
- frete e demais componentes de base;
- compras governamentais alcançadas pela regra;
- documentos fiscais eletrônicos;
- integrações;
- relatórios de apuração.
A transição federal em 2027 vai além de PIS e Cofins
A entrada da CBS em 2027 é normalmente associada à extinção de PIS/Pasep e Cofins, mas a transição federal é mais ampla.
O cronograma oficial do TCU indica que, em 2027:
- entra em vigor a CBS;
- PIS/Pasep e Cofins são extintos;
- o IOF-Seguros é extinto;
- as alíquotas do IPI são reduzidas a zero como regra, preservada a exceção relacionada aos produtos da Zona Franca de Manaus.
A CBS, portanto, não deve ser descrita como simples substituta do IPI. O IPI possui tratamento próprio dentro da transição.
O que fazer agora
- acompanhar eventual confirmação oficial do protocolo da proposta no TCU;
- acompanhar a realização dos cálculos pelo TCU e seu posterior encaminhamento ao Senado;
- não tratar estimativas como alíquota legal definitiva;
- não parametrizar automaticamente a alíquota de referência como taxa universal da CBS;
- mapear no ERP a lógica dos arts. 14 e 347 da Lei Complementar nº 214/2025;
- garantir versionamento por vigência;
- identificar regimes diferenciados e específicos relevantes para cada operação;
- revisar integrações que enviam ou recebem parâmetros de CBS;
- validar o tratamento de operações com administração pública direta, autarquias e fundações públicas;
- preparar testes para diferentes cenários de alíquota e redução;
- acompanhar a resolução do Senado e eventuais atos legais posteriores da União;
- manter fiscal, contabilidade, tecnologia, pricing e jurídico tributário alinhados sobre o cronograma.
Linha do tempo
Base legal
A principal base normativa é a Lei Complementar nº 214, de 16 de janeiro de 2025, com destaque para a redação vigente após as alterações promovidas pela Lei Complementar nº 227, de 13 de janeiro de 2026.
Para esta notícia, merecem atenção especial:
- art. 14: estabelece que a União fixa a alíquota da CBS por lei específica e disciplina a relação entre a alíquota do ente e a alíquota de referência;
- art. 18: estabelece a fixação das alíquotas de referência por resolução do Senado Federal;
- art. 347: determina, para 2027 e 2028, a redução de 0,1 ponto percentual sobre a alíquota da CBS definida conforme o art. 14, ressalvada a disciplina específica de combustíveis;
- art. 349: disciplina a fixação das alíquotas de referência e do redutor; em seu § 3º, atribui ao Poder Executivo da União a proposta relativa à alíquota de referência da CBS e exige ato conjunto do Poder Executivo da União e do CGIBS para a proposta do redutor aplicável às operações contratadas pela administração pública direta, autarquias e fundações públicas, inclusive suas importações;
- arts. 352 e 353: tratam da metodologia de cálculo da alíquota de referência da CBS;
- art. 353, § 2º: prevê a prorrogação excepcional de 45 dias, em 2026, dos prazos indicados na legislação para essa etapa do processo.
A redação atualizada da Lei Complementar nº 214/2025 deve ser consultada antes de qualquer parametrização definitiva.
Fontes oficiais
- TCU — Governo, Congresso e TCU finalizam detalhes para cálculo da alíquota da CBS
- TCU — TCU e Bird compartilham conhecimento para colaborar com reforma tributária
- TCU — Reforma Tributária e o papel do TCU
- Câmara dos Deputados — Lei Complementar nº 214/2025, redação atualizada
- Câmara dos Deputados — Lei Complementar nº 227/2026
- Receita Federal — Orientações da Reforma Tributária para 2026
- Receita Federal — Legislação da Reforma Tributária do Consumo
- Receita Federal — Cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária
Análise Tribium
O ponto mais importante para empresas e fornecedores de ERP não é apenas descobrir qual será o número divulgado como alíquota de referência.
O desafio real é interpretar corretamente como esse número se transforma em regra de cálculo.
A arquitetura tributária da CBS permite que a União fixe sua própria alíquota e determina o uso da referência na ausência de lei específica. Além disso, a transição de 2027 e 2028 acrescenta a redução de 0,1 ponto percentual prevista no art. 347, enquanto regimes diferenciados e específicos podem alterar o tratamento de determinadas operações.
Isso muda o desenho recomendado para o ERP.
Em vez de um campo único chamado “alíquota CBS 2027”, o sistema deve ser capaz de relacionar:
- alíquota de referência;
- alíquota legal da União;
- redução transitória;
- regime tributário;
- classificação da operação;
- exceções;
- vigência.
Essa abordagem reduz o risco de um erro clássico de implantação: transformar um percentual publicado para fins de referência em uma regra universal de cálculo.
Outro ponto de atenção é o calendário. O marco de 14 de setembro é importante, mas não encerra o processo. Os cálculos realizados pelo TCU, seu encaminhamento ao Senado, a resolução do Senado e eventuais atos legais posteriores precisam ser acompanhados até que a regra aplicável esteja tecnicamente definida para produção.
Perguntas frequentes
A alíquota da CBS para 2027 já foi definida?
Não. O cronograma de 14 de setembro trata do envio da proposta de cálculo da alíquota de referência ao TCU. O processo ainda passa pela validação do Tribunal e pela fixação da referência pelo Senado.
A alíquota de referência do Senado será a mesma alíquota aplicada pelo ERP?
Não necessariamente. A União pode fixar a alíquota da CBS por lei específica. Na ausência dessa lei, aplica-se a alíquota de referência. Para 2027 e 2028, ainda deve ser considerada a redução transitória de 0,1 ponto percentual prevista no art. 347, além dos regimes diferenciados e específicos aplicáveis.
Por que 14 de setembro é uma data importante?
Porque o cronograma divulgado pelo TCU estabelece 14 de setembro de 2026 como marco para o envio das propostas de cálculo de 2027. Pela legislação vigente, a proposta da alíquota de referência da CBS cabe ao Poder Executivo da União, e a proposta do redutor deve ser encaminhada em ato conjunto do Poder Executivo da União e do CGIBS.
O envio ao TCU já foi confirmado oficialmente?
Até o fechamento desta notícia, as fontes oficiais consultadas confirmavam o prazo, mas não apresentavam comunicado específico confirmando o protocolo ou o recebimento efetivo das propostas pelo TCU.
Quando a alíquota de referência deve ser fixada?
No calendário excepcional de 2026, o TCU tem até 30 de outubro para encaminhar os cálculos ao Senado, e o Senado deve fixar a alíquota de referência até 15 de dezembro de 2026.
O ERP precisa ser alterado em 14 de setembro?
Não por causa da data isoladamente. O ERP precisa estar preparado para incorporar as regras definitivas quando formalizadas, com controle de vigência, regimes, reduções e exceções.
O redutor de compras governamentais se aplica a qualquer empresa pública ou entidade do setor público?
Não deve ser generalizado dessa forma. O art. 349, III, menciona expressamente operações contratadas pela administração pública direta, autarquias e fundações públicas, inclusive suas importações.
A CBS substitui PIS e Cofins em 2027?
A transição prevê a entrada da CBS e a extinção de PIS/Pasep e Cofins em 2027. No mesmo período, também há outros efeitos federais, como a extinção do IOF-Seguros e a redução a zero das alíquotas do IPI como regra, preservada a exceção relacionada à Zona Franca de Manaus.
Conteúdos relacionados
- CBS: o que é e como funciona
- Alíquota de referência da CBS: o que significa
- IBS e CBS na Reforma Tributária
- Reforma Tributária: impactos no ERP
- CBS nos documentos fiscais eletrônicos
- Cronograma da Reforma Tributária de 2026 a 2033
- Como preparar o ERP para 2027
Conclusão
O dia 14 de setembro de 2026 é um marco do cronograma para a definição da alíquota de referência da CBS de 2027, mas não representa, por si só, a definição da taxa que deve ser aplicada indistintamente pelas empresas.
A proposta passa pelo TCU e segue ao Senado, que fixa a alíquota de referência. Para transformar essa referência em regra operacional, empresas e ERPs ainda precisam observar a alíquota definida pela União nos termos do art. 14, a redução transitória prevista para 2027 e 2028, os regimes diferenciados e específicos e as particularidades de cada operação.
Para a tecnologia fiscal, a orientação é objetiva: não parametrizar apenas um percentual; parametrizar a regra, a vigência e o contexto de aplicação.
Enquanto não houver confirmação oficial específica do protocolo das propostas, o Tribium mantém o dia 14 de setembro como prazo previsto no cronograma oficial e seguirá acompanhando os próximos atos do Poder Executivo da União, do CGIBS, do TCU e do Senado Federal.