

Ato Técnico Conjunto nº 4/2026 aprova manuais da Plataforma Pública do Split Payment
Ato Técnico Conjunto nº 4/2026 aprova manuais da Plataforma Pública do Split Payment
TL;DR
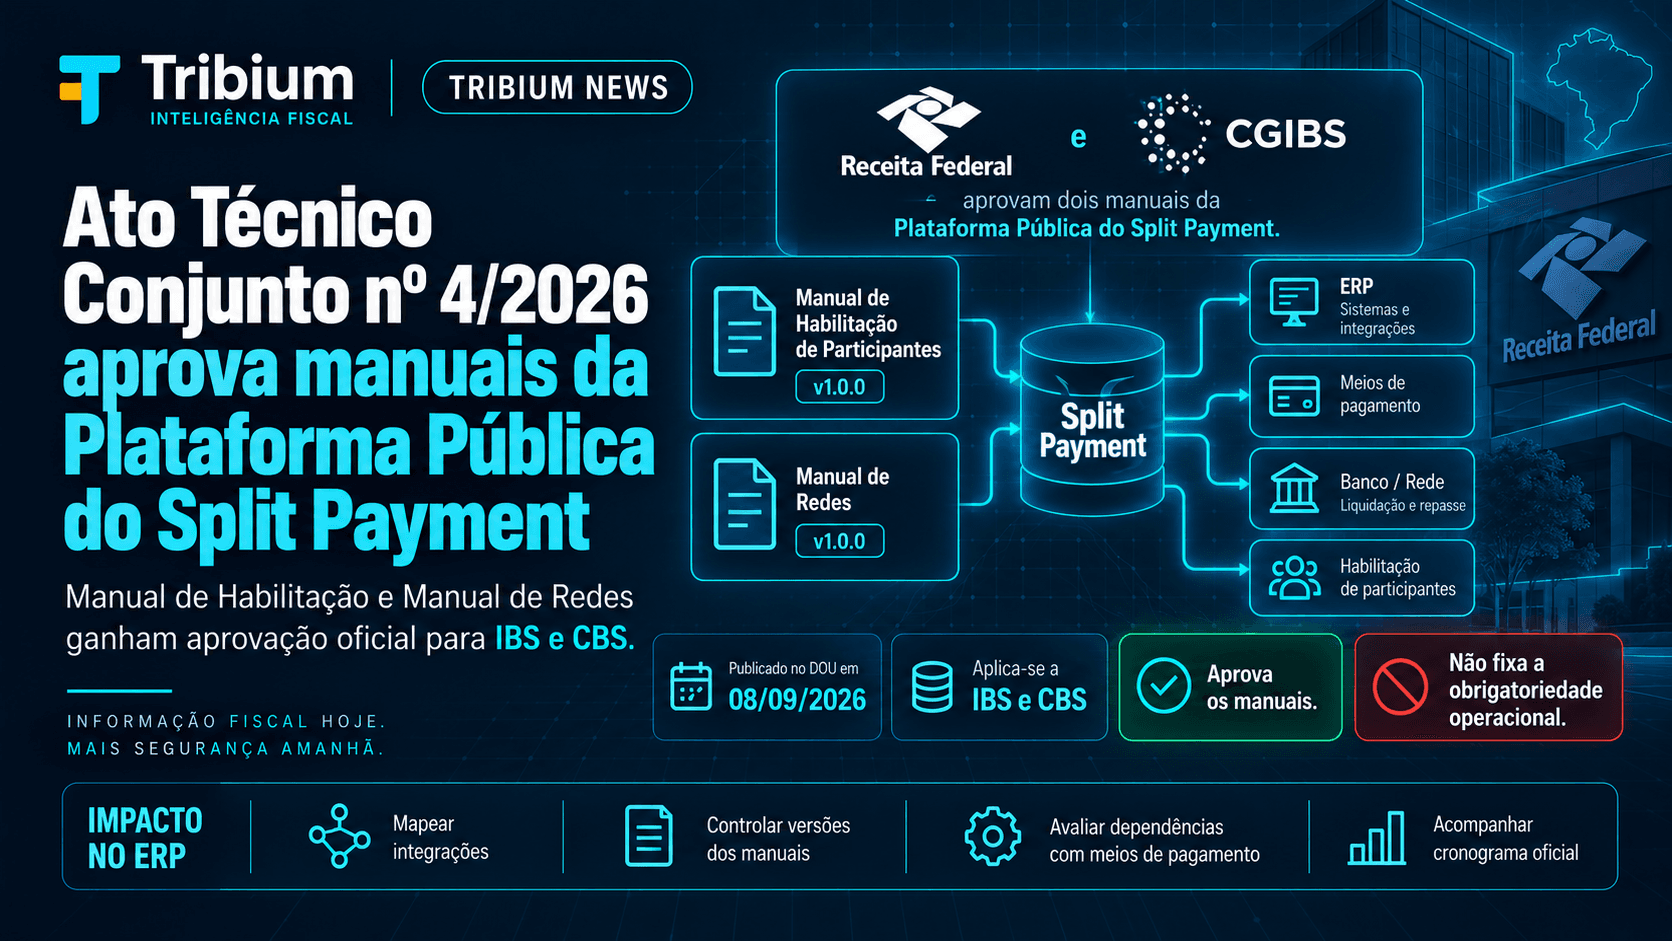
A Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS (CGIBS) aprovaram, por meio do Ato Técnico Conjunto RFB/SUARA/CGIBS/DiretORIA-EXECUTIVA nº 4, de 28 de agosto de 2026, dois documentos técnicos da Plataforma Pública do Split Payment: o Manual de Habilitação de Participantes, versão 1.0.0, e o Manual de Redes, versão 1.0.0.
O ato foi publicado no Diário Oficial da União em 8 de setembro de 2026. Os documentos tratam de procedimentos e padrões operacionais aplicáveis à plataforma para IBS e CBS.
O impacto técnico pode ser relevante para participantes da infraestrutura de pagamentos e para fornecedores de tecnologia que mantenham integrações financeiras. Para equipes de ERP, o momento é de acompanhar a documentação técnica, mapear dependências com meios de pagamento e preparar a arquitetura de integração. O ato aprova os manuais, mas não fixa, por si só, uma data de início de obrigatoriedade operacional do split payment.
O que aconteceu
O Ato Técnico Conjunto nº 4/2026 formalizou a aprovação de dois documentos da Plataforma Pública do Split Payment:
- Manual de Habilitação de Participantes --- versão 1.0.0;
- Manual de Redes --- versão 1.0.0.
Segundo o ato, as especificações desses documentos se aplicam à CBS e ao IBS e dizem respeito a procedimentos e padrões operacionais da Plataforma Pública do Split Payment.
O próprio ato determina que a documentação técnica seja disponibilizada nos portais oficiais indicados pela RFB e pelo CGIBS.
Há uma distinção importante de datas: o ato é datado de 28 de agosto de 2026, mas sua publicação no Diário Oficial da União ocorreu em 8 de setembro de 2026. O texto estabelece que o ato entra em vigor e produz efeitos na data de sua publicação no DOU e no sítio eletrônico do CGIBS.
Isso significa que a aprovação formal dos manuais já está vigente. Essa vigência, porém, não deve ser confundida com uma data geral de obrigatoriedade de operação do split payment. O Ato Técnico Conjunto nº 4/2026 não estabelece esse cronograma.
Quem é impactado
O Ato Técnico Conjunto nº 4/2026 aprova documentação destinada aos participantes da Plataforma Pública do Split Payment, mas o texto do ato, isoladamente, não apresenta uma lista detalhada de todas as categorias de empresas e sistemas alcançados.
Impacto direto
O impacto normativo direto está relacionado aos participantes que precisam observar os procedimentos e padrões operacionais definidos na documentação técnica aprovada.
Impacto tecnológico indireto ou potencial
Também podem ser afetadas, conforme sua participação no fluxo e as integrações mantidas:
- instituições financeiras e prestadores de serviços de pagamento;
- empresas responsáveis por redes e infraestrutura de pagamentos;
- fornecedores de tecnologia financeira;
- fornecedores de ERP com integrações financeiras relacionadas ao fluxo do split payment;
- equipes de arquitetura, desenvolvimento, infraestrutura, segurança e suporte responsáveis por essas integrações.
Para empresas usuárias de ERP, o grau de impacto dependerá do papel efetivamente exercido pelo sistema e das integrações necessárias para suportar o fluxo do split payment.
Impactos práticos
A publicação representa um avanço na definição da camada operacional necessária ao funcionamento da Plataforma Pública do Split Payment.
Na prática, as empresas impactadas precisam avaliar como os procedimentos de habilitação e os padrões de rede aprovados se relacionam com sua arquitetura atual.
Os principais pontos de atenção incluem:
- requisitos para participação na plataforma;
- conectividade e comunicação entre sistemas;
- integração entre aplicações financeiras e fiscais;
- dependências entre ERP, meios de pagamento e participantes externos;
- segurança, disponibilidade, rastreabilidade e monitoramento das integrações;
- necessidade de adequações técnicas conforme as especificações dos manuais.
O ato, isoladamente, não informa mudança em cadastro fiscal, leiaute de XML de documento fiscal, escrituração ou obrigação acessória. Eventuais impactos nessas áreas devem ser avaliados com base nos documentos técnicos específicos aplicáveis a cada processo.
Impacto para ERP
O Ato Técnico Conjunto nº 4/2026 não define, em seu próprio texto, requisitos específicos de ERP. Os impactos abaixo são uma análise operacional do Tribium sobre pontos que fornecedores de software e empresas integradas à infraestrutura de pagamentos devem avaliar a partir da aprovação dos manuais.
Integrações financeiras
Mapear quais componentes do ERP enviam ou recebem informações de instituições financeiras, prestadores de serviços de pagamento ou outros serviços envolvidos na liquidação financeira.
A necessidade de alteração deve ser confirmada a partir da documentação técnica oficial e do papel exercido por cada participante.
Arquitetura e conectividade
As equipes responsáveis por infraestrutura e integração devem analisar o Manual de Redes v1.0.0 para identificar os requisitos efetivamente aplicáveis à conexão com a Plataforma Pública do Split Payment.
Não é recomendável antecipar parâmetros técnicos que não tenham sido confirmados na versão oficial do manual.
Habilitação de participantes
Organizações que se enquadrem como participantes da plataforma devem analisar o Manual de Habilitação de Participantes v1.0.0 para identificar os procedimentos e requisitos aplicáveis ao seu enquadramento.
Rastreabilidade operacional
Como recomendação de arquitetura do Tribium, sistemas envolvidos nessas integrações devem avaliar mecanismos de registro de eventos, retornos, falhas e evidências de processamento.
Essa recomendação não deve ser interpretada, por si só, como requisito específico estabelecido pelo Ato Técnico Conjunto nº 4/2026.
Gestão de versões
Como os documentos foram aprovados na versão 1.0.0, fornecedores de ERP e integradores devem controlar a versão da documentação utilizada em seus projetos. Atualizações posteriores podem exigir nova análise e, conforme a alteração, desenvolvimento, testes ou homologação.
O que fazer agora
- acessar as versões oficiais do Manual de Habilitação de Participantes e do Manual de Redes;
- identificar se a empresa ou solução tecnológica atua como participante direto ou integra sistemas que participarão da Plataforma Pública do Split Payment;
- mapear integrações entre ERP, meios de pagamento, bancos, adquirentes e demais serviços financeiros;
- envolver equipes fiscal, financeira, produto, desenvolvimento, infraestrutura e segurança na análise;
- registrar requisitos técnicos que dependam de desenvolvimento ou alteração de arquitetura;
- acompanhar novas publicações oficiais sobre cronograma, obrigatoriedade e evolução da Plataforma Pública do Split Payment;
- evitar implementar requisitos presumidos que não estejam confirmados na documentação oficial.
Linha do tempo
Evento Data
Data do Ato Técnico Conjunto nº 28/08/2026 4/2026
Publicação no Diário Oficial da 08/09/2026 União
Aprovação do Manual de Habilitação 08/09/2026 de Participantes v1.0.0
Aprovação do Manual de Redes v1.0.0 08/09/2026
Início de vigência e produção de 08/09/2026 efeitos do ato
Início de obrigatoriedade Não fixado por este ato
operacional do split payment
Base legal
A base desta notícia é o Ato Técnico Conjunto RFB/SUARA/CGIBS/DIRETORIA-EXECUTIVA nº 4, de 28 de agosto de 2026, publicado no Diário Oficial da União em 8 de setembro de 2026.
O ato aprova conjuntamente a documentação técnica referente a procedimentos e padrões operacionais da Plataforma Pública do Split Payment aplicáveis à CBS e ao IBS.
O texto também registra como fundamentos o art. 33, § 3º, do Decreto nº 12.955, de 29 de abril de 2026, e o art. 33, § 3º, da Resolução CGIBS nº 6, de 30 de abril de 2026.
Fontes oficiais
- CGIBS --- Atos Técnicos Conjuntos
- Diário Oficial da União --- Ato Técnico Conjunto nº 4/2026
- Portal de Consumo Tributário
Análise Tribium
A aprovação dos manuais é relevante porque desloca parte da discussão sobre split payment do plano conceitual para a preparação operacional da infraestrutura.
Para o ERP, o ponto central não é apenas tributário. O split payment cria uma zona de integração entre fiscal, financeiro, pagamentos e tecnologia. Quanto maior a participação do ERP no ciclo entre faturamento, pagamento, conciliação e contabilização, maior tende a ser a necessidade de avaliar os padrões publicados.
O risco imediato é tratar a publicação dos manuais como se ela, sozinha, estabelecesse uma data geral de obrigatoriedade do split payment. Não estabelece. O ato aprova documentação técnica e produz efeitos desde sua publicação, mas não fixa nesse texto o início obrigatório da operação.
Outro risco é iniciar desenvolvimento com base em interpretações secundárias sem controlar a versão da documentação oficial. Como os dois manuais foram aprovados na versão 1.0.0, equipes de tecnologia devem tratar esses documentos como artefatos versionados e acompanhar eventuais revisões.
Para fornecedores de ERP, instituições financeiras e integradores, a recomendação é transformar os manuais em requisitos técnicos rastreáveis: identificar sistemas envolvidos, responsáveis, interfaces, dependências, requisitos de rede, procedimentos de habilitação e pontos ainda dependentes de cronograma oficial.
Conclusão
O Ato Técnico Conjunto nº 4/2026 aprovou oficialmente o Manual de Habilitação de Participantes v1.0.0 e o Manual de Redes v1.0.0 da Plataforma Pública do Split Payment, com aplicação à CBS e ao IBS.
A publicação é um marco técnico para a preparação da infraestrutura de pagamentos e deve ser acompanhada de perto por instituições financeiras, participantes de redes, fornecedores de tecnologia e equipes responsáveis por integrações de ERP.
O principal cuidado neste momento é separar duas questões: os manuais estão aprovados e o ato está vigente desde 8 de setembro de 2026, mas a obrigatoriedade operacional do split payment não foi fixada por esse ato.
Para empresas e fornecedores de ERP, o próximo passo é analisar a documentação oficial, mapear impactos técnicos e acompanhar as próximas definições de cronograma e implementação.