

IPI em 2027: histórico de 170 produtos da Zona Franca ajuda a mapear onde o imposto pode permanecer
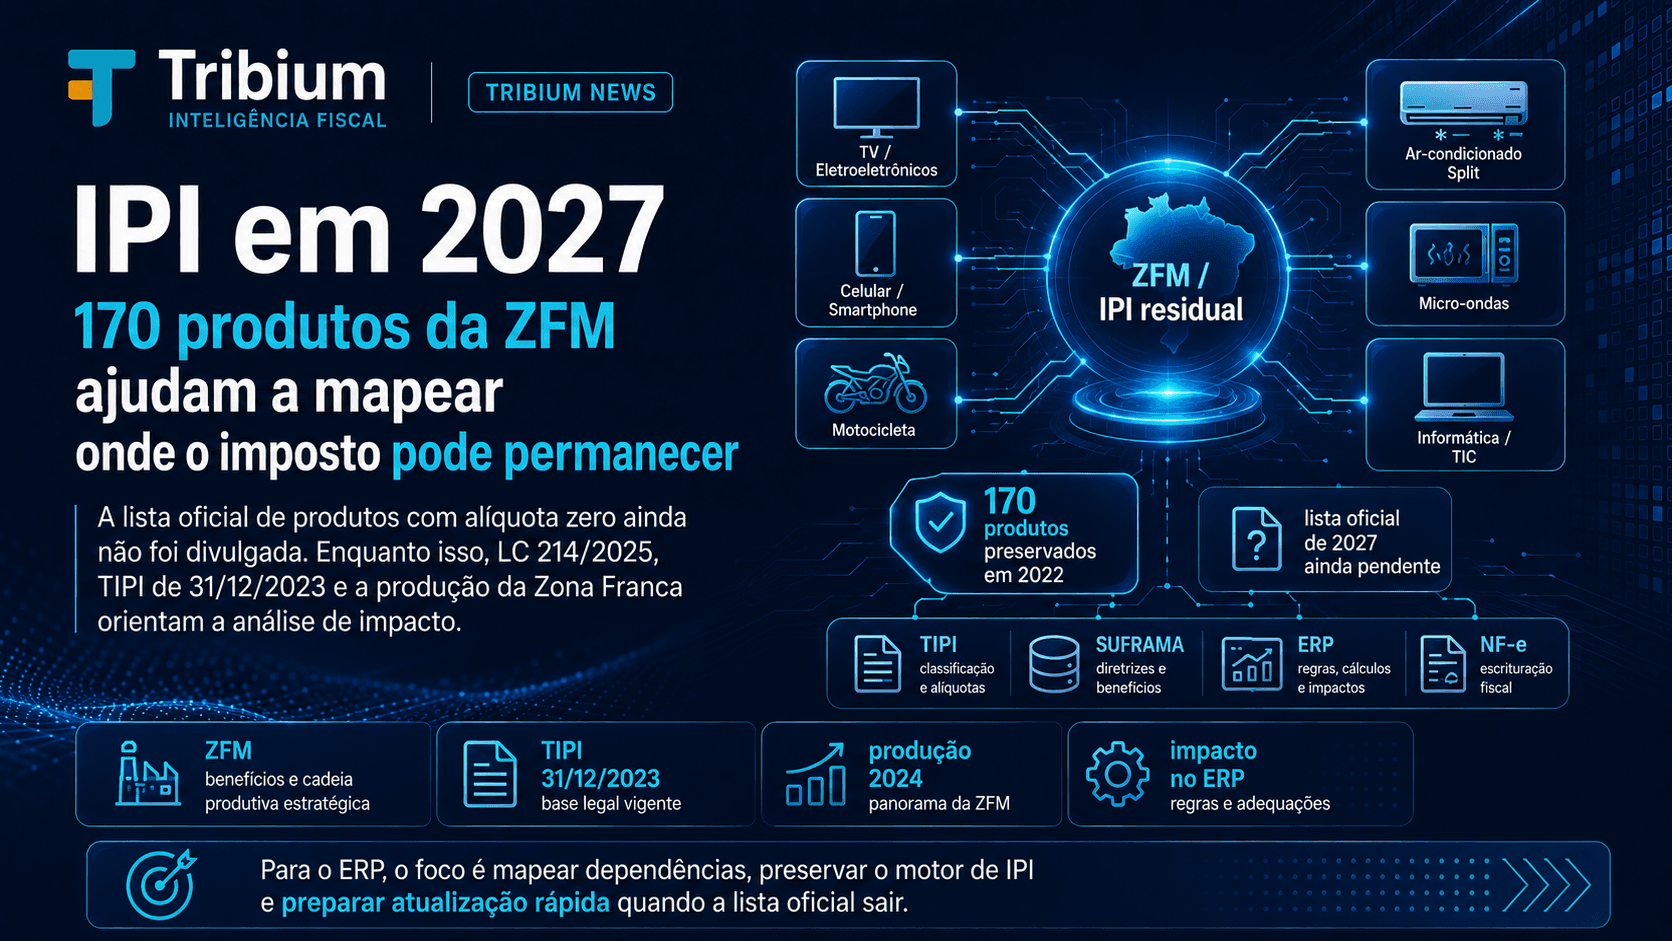
IPI em 2027: histórico de 170 produtos da Zona Franca ajuda a mapear onde o imposto pode permanecer
A relação dos produtos cuja alíquota será reduzida a zero ainda deverá ser divulgada pelo Poder Executivo. Enquanto isso, a LC 214/2025, o precedente dos 170 produtos preservados em 2022 e os dados de produção da Zona Franca de Manaus ajudam empresas e fornecedores de ERP a identificar quais cadeias exigem maior atenção na transição para o IPI residual.
TL;DR
A partir de 1º de janeiro de 2027, o IPI terá suas alíquotas reduzidas a zero para a maior parte dos produtos. A exceção existe para preservar o diferencial competitivo da Zona Franca de Manaus (ZFM), conforme a Reforma Tributária e os critérios definidos pela Lei Complementar nº 214/2025.
Para os produtos relacionados à produção incentivada da ZFM, a análise não depende apenas da NCM. A LC 214/2025 considera a alíquota da TIPI vigente em 31 de dezembro de 2023, a industrialização na ZFM durante 2024, projetos técnico-econômicos aprovados pelo Conselho de Administração da Suframa em determinado período e uma exceção específica para bens de Tecnologia da Informação e Comunicação (TIC).
Em 2022, o governo preservou as alíquotas de 170 produtos relacionados à Zona Franca de Manaus durante uma redução ampla do IPI. Essa relação não é a lista de 2027, mas funciona como precedente útil para análise de impacto.
Até a consulta realizada pelo Tribium em 28 de agosto de 2026, não foi localizado, nas fontes oficiais consultadas, o ato do Poder Executivo com a relação dos produtos cuja alíquota de IPI será reduzida a zero, prevista no § 3º do art. 454 da LC 214/2025.
Para os ERPs, a recomendação não é remover o motor de IPI, mas identificar dependências, separar regra tributária de lógica fixa de produto e preparar um processo rápido de atualização quando forem publicados a relação dos produtos reduzidos a zero e os atos necessários à parametrização do IPI residual.
O que aconteceu
A Reforma Tributária do consumo muda profundamente o papel do Imposto sobre Produtos Industrializados.
A Emenda Constitucional nº 132/2023 determinou que, a partir de 2027, as alíquotas do IPI sejam reduzidas a zero, ressalvados os produtos necessários à preservação do diferencial competitivo da Zona Franca de Manaus, conforme critérios definidos em lei complementar.
A própria Receita Federal resume o cenário de forma semelhante: a partir de 2027, o IPI terá alíquota reduzida a zero para quase todos os produtos e será mantido de forma residual para preservar a competitividade da ZFM.
Isso significa que 2027 não representa o desaparecimento operacional completo do IPI.
Para a maior parte das mercadorias, a incidência positiva tende a perder relevância. Para um universo residual, porém, o imposto continuará exigindo tratamento tributário, cálculo, cadastro, escrituração e suporte nos sistemas.
O ponto ainda em aberto é saber exatamente quais produtos formarão esse universo residual.
O que determina a LC 214/2025
O art. 454 da Lei Complementar nº 214/2025 estabelece uma regra específica para produtos relacionados à Zona Franca de Manaus.
A partir de 1º de janeiro de 2027, a lei determina a redução a zero do IPI para produtos sujeitos a alíquota inferior a 6,5% na TIPI vigente em 31 de dezembro de 2023 e que tenham:
- sido industrializados na Zona Franca de Manaus durante 2024; ou
- projeto técnico-econômico aprovado pelo Conselho de Administração da Suframa entre 1º de janeiro de 2022 e a data de publicação da LC 214/2025.
A lei traz, entretanto, uma exceção importante.
A redução a zero prevista no art. 454 não alcança os produtos enquadrados como bens de Tecnologia da Informação e Comunicação (TIC), conforme a regulamentação do art. 16-A da Lei nº 8.248/1991.
O § 3º do mesmo artigo atribui ao Poder Executivo da União a responsabilidade de divulgar a lista dos produtos cuja alíquota de IPI tenha sido reduzida a zero.
Em termos operacionais, essa relação será uma referência oficial importante para identificar os produtos alcançados pela redução a zero. Ela, porém, não deve ser tratada isoladamente como uma “lista dos produtos tributados”. A identificação dos produtos que continuarão sujeitos a alíquota positiva exigirá leitura conjunta da Constituição, da LC 214/2025, da TIPI vigente e dos demais atos aplicáveis.
Como ler a regra sem simplificar demais
A regra pode ser organizada em quatro perguntas:
A conclusão mais importante é que não existe uma regra segura do tipo “NCM com alíquota X continuará tributada” sem considerar o vínculo com a industrialização incentivada na ZFM, os critérios legais, a relação dos produtos reduzidos a zero e os demais atos aplicáveis.
O que tende a formar o IPI residual em 2027
A Constituição e a LC 214/2025 apontam para um IPI residual concentrado em produtos associados à industrialização incentivada da Zona Franca de Manaus.
Na prática, a análise preliminar deve observar principalmente:
- produtos com vínculo com a industrialização incentivada da ZFM, conforme o critério constitucional;
- alíquota de referência na TIPI de 31 de dezembro de 2023, sem tratar o patamar de 6,5% isoladamente como prova de incidência futura;
- bens de TIC alcançados pela exceção do § 2º do art. 454, sem presumir que todo TIC terá automaticamente IPI positivo;
- situações futuras tratadas pelo art. 455 da LC 214/2025;
- eventuais recortes por descrição, código ou Ex TIPI previstos na TIPI e em atos posteriores.
Essa é uma matriz de análise, não uma lista de produtos tributados.
Em especial, uma alíquota histórica igual ou superior a 6,5% não deve ser convertida automaticamente em cadastro positivo de IPI sem a confirmação do vínculo com a industrialização incentivada e dos demais requisitos aplicáveis.
A parametrização final deverá considerar a relação oficial dos produtos reduzidos a zero em conjunto com a TIPI vigente e os demais atos aplicáveis ao IPI residual.
O precedente de 2022: por que os 170 produtos importam
O governo federal já enfrentou situação semelhante ao precisar reduzir o IPI de forma ampla sem eliminar o diferencial competitivo da Zona Franca de Manaus.
Em 2022, o Decreto nº 11.182 alterou a TIPI durante a redução generalizada das alíquotas do imposto.
Segundo comunicação oficial do governo à época, o decreto manteve as alíquotas de IPI de 109 produtos fabricados na ZFM, que se somaram aos 61 produtos já preservados pelo Decreto nº 11.158/2022.
O resultado foi um conjunto de 170 produtos da Zona Franca de Manaus com alíquotas restabelecidas ou preservadas naquele contexto.
Entre os exemplos citados oficialmente estavam:
- concentrados para refrigerantes;
- isqueiros;
- carregadores de bateria;
- lâminas de barbear;
- caixas registradoras;
- relógios de pulso;
- canetas esferográficas;
- máquinas de lavar louças.
O Decreto nº 11.182 também mostra por que o tratamento por produto pode ser mais detalhado do que uma simples tabela “NCM x alíquota”: o ato utiliza códigos da NCM, descrições e, em determinadas situações, destaques Ex da TIPI.
Os 170 produtos não são a lista de 2027
Esse é o principal cuidado editorial e técnico.
A relação de 2022 foi construída para uma situação jurídica específica, ligada à redução das alíquotas naquele momento e à preservação da competitividade da Zona Franca.
A LC 214/2025 adota critérios próprios para 2027, incluindo:
- uma data histórica específica da TIPI;
- a industrialização realizada em 2024;
- projetos aprovados em período determinado;
- tratamento particular para bens de TIC;
- autorização para divulgação de uma nova lista pelo Poder Executivo.
Portanto, não é tecnicamente correto importar os 170 produtos de 2022 para uma tabela de IPI de 2027.
O valor desse histórico é outro: ele mostra quais cadeias produtivas já foram reconhecidas oficialmente como sensíveis ao diferencial competitivo proporcionado pelo IPI.
A produção de 2024 ajuda a identificar os setores que merecem atenção
O ano de 2024 tem importância especial porque aparece expressamente no art. 454 da LC 214/2025.
Os indicadores industriais da Suframa mostram que o Polo Industrial de Manaus manteve produção relevante em diversos segmentos que tradicionalmente concentram atividades incentivadas.
No acumulado de janeiro a dezembro de 2024, dados preliminares da Suframa registraram, entre outros volumes:
A Suframa classifica esses números como dados parciais sujeitos a alteração, mas eles são suficientes para demonstrar a presença industrial efetiva dessas cadeias em 2024.
O Relatório Integrado de Gestão da autarquia também mostra a relevância econômica desses produtos. No período de janeiro a novembro de 2024, entre os itens de maior faturamento do PIM estavam:
- motocicletas, motonetas e ciclomotores: aproximadamente R$ 27,7 bilhões;
- televisores com tela LCD: aproximadamente R$ 21,4 bilhões;
- telefones celulares: aproximadamente R$ 13,7 bilhões;
- placas de circuito impresso montadas para informática: aproximadamente R$ 12,8 bilhões;
- condicionadores de ar split system: aproximadamente R$ 11,6 bilhões;
- fornos micro-ondas: aproximadamente R$ 2,35 bilhões.
A própria página institucional da Suframa, atualizada em julho de 2026, apresenta televisores, motocicletas, smartphones, condicionadores de ar, notebooks, canetas esferográficas e barbeadores como exemplos de produtos fabricados pelo Polo Industrial de Manaus.
O que esses dados permitem concluir
Eles permitem identificar setores que merecem prioridade em uma análise de impacto, como:
- duas rodas;
- eletroeletrônicos;
- informática;
- telecomunicações;
- climatização;
- eletrodomésticos;
- relojoaria;
- canetas, isqueiros e barbeadores.
Eles não permitem concluir, isoladamente, que todos os produtos desses setores terão IPI positivo em 2027.
Para isso, ainda será necessário cruzar os critérios da LC 214/2025 com a TIPI de referência, o enquadramento de TIC, eventuais Ex TIPI e a lista oficial do Poder Executivo.
Não basta olhar apenas a NCM
Uma das principais armadilhas para departamentos fiscais e fornecedores de software será transformar uma regra multidimensional em uma tabela simplificada demais.
Não é seguro adotar premissas como:
“Se a NCM tinha IPI alto em 2023, continuará tributada em 2027.”
Também não é seguro assumir o inverso:
“Se a alíquota histórica era inferior a 6,5%, o produto necessariamente terá IPI zero.”
A segunda afirmação ignora, por exemplo, a exceção legal aplicável aos bens de TIC.
Além disso, o histórico da TIPI mostra que determinados tratamentos podem utilizar Ex, descrições específicas e recortes que não se resumem ao código de oito dígitos da NCM.
Por isso, uma implementação robusta deve estar preparada para trabalhar com uma combinação de informações, e não apenas com um campo de NCM.
O art. 455 permite mudanças futuras no universo residual
A LC 214/2025 também trata de bens cuja produção venha a ser instalada futuramente na Zona Franca de Manaus.
O art. 455 prevê regras para bens sem similar nacional cuja produção passe a ser instalada na ZFM.
O art. 455 prevê mecanismos alternativos de proteção para essas situações: crédito presumido de CBS ou aplicação de IPI com alíquota de, no mínimo, 6,5%, conforme os incisos, requisitos e condições estabelecidos no próprio artigo.
O § 1º do art. 455 trata ainda dos bens com similar nacional cuja produção venha a ser instalada na Zona Franca de Manaus. Nesses casos, permanecem assegurados os demais incentivos tributários previstos na LC 214/2025, exceto os mecanismos dos incisos I e II do caput do art. 455.
A norma também disciplina condições para majoração, redução ou restabelecimento dessas alíquotas.
Isso tem uma consequência importante para sistemas tributários:
a tabela de IPI residual de 2027 não deve ser tratada como um cadastro imutável para todos os anos seguintes.
O universo de produtos com alíquota positiva poderá exigir manutenção posterior conforme novos projetos produtivos, atos do Executivo e alterações da regulamentação.
Quem é impactado
O impacto direto tende a se concentrar em:
- estabelecimentos industriais e equiparados a industrial;
- importadores, conforme a operação e as regras de incidência aplicáveis;
- empresas com operações envolvendo produtos vinculados à industrialização incentivada da Zona Franca de Manaus;
- departamentos fiscais e tributários responsáveis por apuração, cadastro e escrituração;
- fornecedores de ERP e desenvolvedores de motores tributários;
- emissores de NF-e e plataformas de faturamento integradas a regras fiscais;
- empresas que mantêm tabelas próprias por NCM, Ex TIPI e vigência tributária.
Também pode haver impacto indireto sobre:
- revendedores e distribuidores que não sejam contribuintes de IPI em determinada saída, mas recebam reflexos em preço, custo ou formação de margem;
- escritórios contábeis;
- equipes de compras, custos, precificação e controladoria;
- integrações comerciais e logísticas que consumam valores ou classificações relacionadas ao IPI.
O nível de impacto varia conforme a condição do estabelecimento, a operação realizada e o mix de produtos de cada empresa.
Uma organização sem qualquer produto no universo residual poderá sentir uma simplificação expressiva. Já empresas que trabalham com setores fortemente ligados ao PIM podem continuar precisando de uma implementação completa de IPI.
Impactos práticos
Cadastro de produtos
A principal mudança tende a ocorrer nas tabelas tributárias.
Grande parte dos produtos poderá passar a trabalhar com alíquota zero, enquanto um conjunto menor permanecerá com tributação positiva.
O cadastro deve ser capaz de distinguir:
- NCM;
- Ex TIPI, quando aplicável;
- alíquota;
- vigência da regra;
- enquadramento fiscal;
- indicação de que o produto consta na relação oficial de redução a zero, quando aplicável;
- tratamento específico de TIC, quando aplicável.
Cálculo tributário
Regras que hoje aplicam IPI por padrão a produtos industrializados precisarão ser revistas.
O sistema deve determinar a incidência a partir da regra vigente, sem presumir que a simples condição de produto industrializado gera automaticamente IPI positivo.
Formação de preço e custos
Mesmo quando a alíquota passa a zero, dependências históricas do IPI podem permanecer embutidas em:
- fórmulas de preço;
- custo de aquisição;
- custo de importação;
- margem;
- relatórios gerenciais;
- simulações comerciais;
- integrações com e-commerce;
- regras de arredondamento;
- cálculo de tributos que usem valores fiscais como entrada.
O risco não está apenas no imposto calculado incorretamente, mas também em fórmulas que continuam esperando um valor positivo.
Documentos fiscais
A manutenção de um IPI residual significa que os sistemas não devem presumir que o suporte ao imposto poderá ser removido dos documentos fiscais.
Na arquitetura atual da NF-e, o MOC 7.0 — Anexo I permanece como referência estrutural para o grupo de tributação pelo IPI e para informações relacionadas a CST e código de enquadramento.
Para a adaptação da NF-e e da NFC-e à Reforma Tributária do Consumo, também deve ser acompanhada a Nota Técnica 2025.002 v.1.50, publicada pelo Portal NF-e em 3 de junho de 2026, que atualiza os leiautes e regras de validação relacionados ao IBS, à CBS e ao Imposto Seletivo.
A existência da documentação da Reforma Tributária não elimina, por si só, o suporte ao IPI. Enquanto houver incidência residual e não houver ato técnico que determine tratamento diferente, fornecedores devem preservar a capacidade de informar corretamente o imposto quando aplicável e acompanhar as versões vigentes dos leiautes oficiais.
Importação
O IPI também participa de rotinas de importação.
Empresas e ERPs devem analisar separadamente as operações de importação porque incidência, isenções, benefícios e demais tratamentos podem depender da operação concreta. Isso não significa que o IPI vinculado à importação constitua, por si só, uma exceção autônoma à redução prevista para 2027.
Escrituração e integrações
Tabelas de IPI são frequentemente consumidas por vários módulos e sistemas externos.
Uma alteração em massa pode afetar:
- escrituração fiscal;
- integrações contábeis;
- motores tributários;
- APIs de cálculo;
- plataformas de faturamento;
- cadastros de produto;
- simuladores de preço;
- sistemas de comércio exterior;
- data warehouses;
- relatórios fiscais e gerenciais.
Impacto para ERP
O efeito mais importante para fornecedores de ERP é uma mudança de escala, não a eliminação da regra.
O IPI tende a sair de um imposto com aplicação ampla para uma lógica muito mais concentrada.
Isso exige atenção a dois riscos opostos.
O primeiro é manter regras antigas ativas para milhares de produtos que passarão à alíquota zero.
O segundo é simplificar demais o sistema e perder a capacidade de tratar corretamente o universo residual.
Módulos que devem ser revisados
Entre os pontos de maior atenção estão:
- cadastro de produtos;
- tabelas fiscais;
- regras tributárias por operação;
- faturamento;
- compras;
- importação;
- custos;
- precificação;
- emissão de NF-e;
- escrituração;
- integrações fiscais;
- relatórios;
- APIs de cálculo tributário.
O que deve continuar suportado
Enquanto houver incidência residual de IPI, o ERP deve manter capacidade para tratar, quando aplicável:
- classificação fiscal do produto;
- NCM;
- Ex TIPI;
- alíquota de IPI;
- CST do IPI;
- código de enquadramento;
- base de cálculo;
- valor do imposto;
- regras de entrada e saída;
- importação;
- benefícios e tratamentos relacionados à ZFM;
- reflexos em custos e preços;
- geração das informações fiscais exigidas pelo leiaute vigente;
- escrituração e integrações.
O principal risco técnico: regra fixa escondida no código
Sistemas antigos podem conter premissas como:
- produto industrializado sempre possui alíquota positiva;
- determinada NCM sempre gera IPI;
- cálculo de custo sempre espera valor de IPI;
- integração rejeita alíquota zero;
- relatório considera zero como ausência de parametrização;
- regra comercial aplica markup sobre valor de IPI mesmo quando zerado.
Essas dependências precisam ser identificadas antes da virada.
A mudança de 2027 é um bom momento para substituir regras fixas por parametrizações versionadas por vigência.
Vale desenvolver novas funcionalidades de IPI agora?
Com cerca de quatro meses até 1º de janeiro de 2027, projetos exclusivamente orientados à incidência ampla do modelo atual de IPI merecem avaliação de retorno.
Isso não significa congelar manutenção.
Continuam prioritários:
- correções legais;
- falhas de cálculo;
- problemas que impeçam faturamento;
- inconsistências na NF-e;
- erros de escrituração;
- problemas de importação;
- defeitos que gerem risco fiscal;
- demandas de clientes que continuarão dentro do universo residual.
Por outro lado, melhorias evolutivas que dependam da premissa de que o IPI continuará amplamente presente no catálogo de produtos podem ter utilidade reduzida logo após a virada.
Uma estratégia mais eficiente para muitos fornecedores é direcionar esforço para:
- mapear todas as dependências do IPI;
- permitir atualização massiva e versionada de alíquotas;
- separar regra fiscal de lógica de produto;
- garantir suporte a NCM e Ex TIPI;
- criar mecanismos de auditoria para produtos que permanecerem com alíquota positiva;
- preparar testes regressivos de preço, custo, NF-e e escrituração;
- aguardar a relação oficial dos produtos reduzidos a zero e os demais atos aplicáveis antes de promover alterações definitivas na base de incidência.
O que fazer agora
Empresas e fornecedores de software podem avançar sem antecipar uma lista que ainda não foi publicada.
- Inventarie onde o IPI aparece no ERP. Não limite a análise ao faturamento.
- Extraia a base de produtos com alíquota atual de IPI. Ela será útil para comparação futura.
- Guarde a referência histórica da TIPI de 31/12/2023. Essa data é relevante para a aplicação do art. 454.
- Identifique produtos ligados a cadeias produtivas da ZFM. Use isso como priorização de análise, não como definição de incidência.
- Separe bens de TIC para análise específica. A LC 214/2025 prevê exceção expressa.
- Revise suporte a Ex TIPI. O histórico regulatório demonstra que recortes por Ex podem ser relevantes.
- Prepare atualização em lote. A relação oficial dos produtos reduzidos a zero e os atos complementares poderão exigir alteração de grande quantidade de registros em curto prazo.
- Implemente vigência nas regras. Evite sobrescrever o cadastro de 2026 sem preservar histórico.
- Crie testes com alíquota zero. Verifique preço, custo, emissão, escrituração e integrações.
- Monitore fontes oficiais. A publicação do Poder Executivo deverá ser a referência final para implantação.
Linha do tempo
O que ainda precisa ser divulgado
O ponto regulatório mais importante para a implantação continua sendo a relação oficial dos produtos cuja alíquota será reduzida a zero.
O § 3º do art. 454 da LC 214/2025 determina que o Poder Executivo da União divulgue a lista dos produtos cuja alíquota tenha sido reduzida a zero.
Na consulta realizada pelo Tribium em 28 de agosto de 2026, não foi localizado, entre as fontes oficiais consultadas — incluindo a legislação compilada da LC 214/2025, a página de legislação da Reforma Tributária da Receita Federal, atos do Poder Executivo e materiais da Suframa — o ato específico com essa relação para a virada de 2027.
Esse ponto deve ser tratado como pendência regulatória monitorada, não como espaço para completar a tabela por inferência.
Quando a relação for publicada, ela deverá se tornar uma das principais referências para identificar os produtos reduzidos a zero. Para determinar os produtos sujeitos a alíquota positiva, a implementação deverá cruzá-la com a TIPI vigente e os demais atos aplicáveis. Na prática, a publicação deverá acionar:
- atualização de tabelas de IPI;
- revisão das regras por NCM e Ex TIPI;
- testes de emissão;
- validação de cálculo;
- revisão de custos;
- comunicação a clientes de ERP;
- auditoria dos produtos que, após a leitura conjunta da legislação e das tabelas vigentes, permanecerem sujeitos a alíquota positiva.
Análise Tribium
A principal mudança de 2027 não é simplesmente “zerar o IPI”.
Para a operação de sistemas, o desafio é transformar um imposto historicamente amplo em uma regra residual sem perder precisão.
O histórico dos 170 produtos de 2022 é útil porque mostra onde o governo já precisou proteger cadeias da Zona Franca por meio do IPI. Os dados de 2024, por sua vez, mostram quais segmentos continuam efetivamente relevantes no Polo Industrial de Manaus.
Mas esses dois conjuntos de informações têm função de priorização, não de parametrização definitiva.
A implementação segura deve separar três camadas:
- regra legal, formada pela Constituição, pela LC 214/2025 e pelos atos que vierem a regulamentá-la;
- dados de referência, como TIPI histórica, produção da ZFM e enquadramento de TIC;
- tabela operacional, construída a partir da relação dos produtos reduzidos a zero, da TIPI vigente, das vigências e dos demais atos oficiais aplicáveis.
Essa separação reduz dois riscos.
O primeiro é zerar o imposto antes da hora para produtos que ainda exigirão incidência.
O segundo é manter alíquotas positivas em produtos que deveriam passar a zero em 2027.
Para fornecedores de software, o melhor investimento neste momento é tornar o motor tributário adaptável, e não tentar antecipar por inferência quais produtos permanecerão com alíquota positiva.
Perguntas frequentes
O IPI acaba em 2027?
Não. A partir de 1º de janeiro de 2027, o imposto terá alíquota reduzida a zero para a maior parte dos produtos, mas continuará existindo de forma residual para preservar o diferencial competitivo da Zona Franca de Manaus e nas situações previstas pela legislação.
Os 170 produtos de 2022 serão os produtos tributados em 2027?
Não. Os 170 produtos pertencem a um contexto normativo de 2022. Eles funcionam como precedente histórico para análise, mas não substituem os critérios da LC 214/2025 nem a relação dos produtos cuja alíquota será reduzida a zero que deverá ser divulgada pelo Poder Executivo.
Produto com alíquota superior a 6,5% em 2023 continuará automaticamente com IPI?
Não é seguro chegar a essa conclusão apenas pela alíquota. A própria regra constitucional exige vínculo com produtos que tenham industrialização incentivada na Zona Franca de Manaus, e a aplicação prática dependerá da leitura conjunta da Constituição, da LC 214/2025, da TIPI vigente e dos atos oficiais.
Produto com alíquota inferior a 6,5% em 2023 terá necessariamente IPI zero?
Também não. O art. 454 prevê exceção para bens de Tecnologia da Informação e Comunicação, além de exigir a leitura conjunta dos demais critérios legais.
O ERP já pode zerar todas as NCMs fora dos setores da ZFM?
Não é recomendável usar apenas inferência setorial. O sistema pode ser preparado tecnicamente para a mudança, mas a parametrização deve considerar a relação oficial dos produtos reduzidos a zero, a TIPI vigente, as vigências e os demais atos aplicáveis.
O motor de IPI pode ser removido do ERP depois de 2027?
Não. Enquanto houver IPI residual, o sistema precisa manter capacidade de cálculo, emissão, escrituração e integração para as operações em que o imposto continue aplicável.
Base legal
- Emenda Constitucional nº 132/2023, art. 126, III, “a”, do ADCT — redução das alíquotas do IPI a zero a partir de 2027, exceto em relação aos produtos que tenham industrialização incentivada na Zona Franca de Manaus, conforme critérios de lei complementar.
- Lei Complementar nº 214/2025, arts. 454 e 455 — critérios para redução a zero do IPI, exceção para bens de TIC, obrigação de divulgação da lista e regras para novos bens produzidos na ZFM.
- Decreto nº 11.158/2022 — referência histórica da TIPI utilizada no contexto das reduções de IPI de 2022.
- Decreto nº 11.182/2022 — referência histórica da preservação de alíquotas de produtos fabricados na Zona Franca de Manaus.
- Decreto nº 12.955/2026, com alterações posteriores — regulamentação da CBS e de tratamentos da Zona Franca de Manaus no novo sistema; para consulta atual, deve ser utilizado o texto consolidado do Planalto.
Fontes oficiais
- Emenda Constitucional nº 132/2023 — Planalto
- Lei Complementar nº 214/2025 — texto compilado no Planalto
- Lei Complementar nº 214/2025 — Câmara dos Deputados
- Receita Federal — Entenda a Reforma Tributária do Consumo
- Receita Federal — Legislação da Reforma Tributária do Consumo
- Decreto nº 11.182/2022 — Planalto
- Governo Federal — Novo Decreto do IPI preserva competitividade de produtos da Zona Franca
- Suframa — Relatório Integrado de Gestão 2024
- Suframa — Indicadores Industriais de 2024
- Suframa — Indústria do Polo Industrial de Manaus
- Suframa — Nota Técnica nº 14/2025 sobre o marco regulatório da ZFM na Reforma Tributária
- Decreto nº 12.955/2026 — Planalto
- Portal NF-e — MOC 7.0, Anexo I: Leiaute e Regras de Validação da NF-e/NFC-e
- Portal NF-e — Nota Técnica 2025.002 v.1.50: adequação da NF-e/NFC-e à Reforma Tributária do Consumo
Conclusão
O IPI perderá grande parte da sua presença no sistema tributário brasileiro a partir de 2027, mas não desaparecerá da operação fiscal.
A Zona Franca de Manaus será o principal eixo de preservação do imposto, e a LC 214/2025 já fornece critérios suficientes para empresas começarem a mapear riscos.
O histórico das alíquotas restabelecidas para 170 produtos em 2022 e os dados industriais de 2024 ajudam a indicar quais setores merecem prioridade na análise. Eles não substituem, porém, a relação dos produtos reduzidos a zero que deverá ser divulgada pelo Poder Executivo nem os demais atos necessários à identificação do IPI residual.
Para os ERPs, a decisão técnica mais segura é manter o suporte ao IPI, eliminar premissas de incidência generalizada, preparar regras versionadas e criar um processo rápido de atualização quando forem publicados a relação dos produtos reduzidos a zero e os demais atos relevantes.
O Tribium continuará acompanhando a regulamentação. Quando a relação oficial sair, o trabalho mais importante será incorporá-la a uma matriz operacional que também considere TIPI vigente, vigência, NCM, Ex TIPI quando aplicável e demais atos oficiais. Só a partir dessa leitura conjunta será possível separar com segurança os produtos reduzidos a zero daqueles que permanecerão sujeitos a IPI positivo e mapear os impactos em cadastro, NF-e, importação, custos, escrituração e motores tributários.