

Simples Nacional: Receita publica manual para opção pelo regime regular de IBS e CBS
Simples Nacional: Receita publica manual para opção pelo regime regular de IBS e CBS
TL;DR
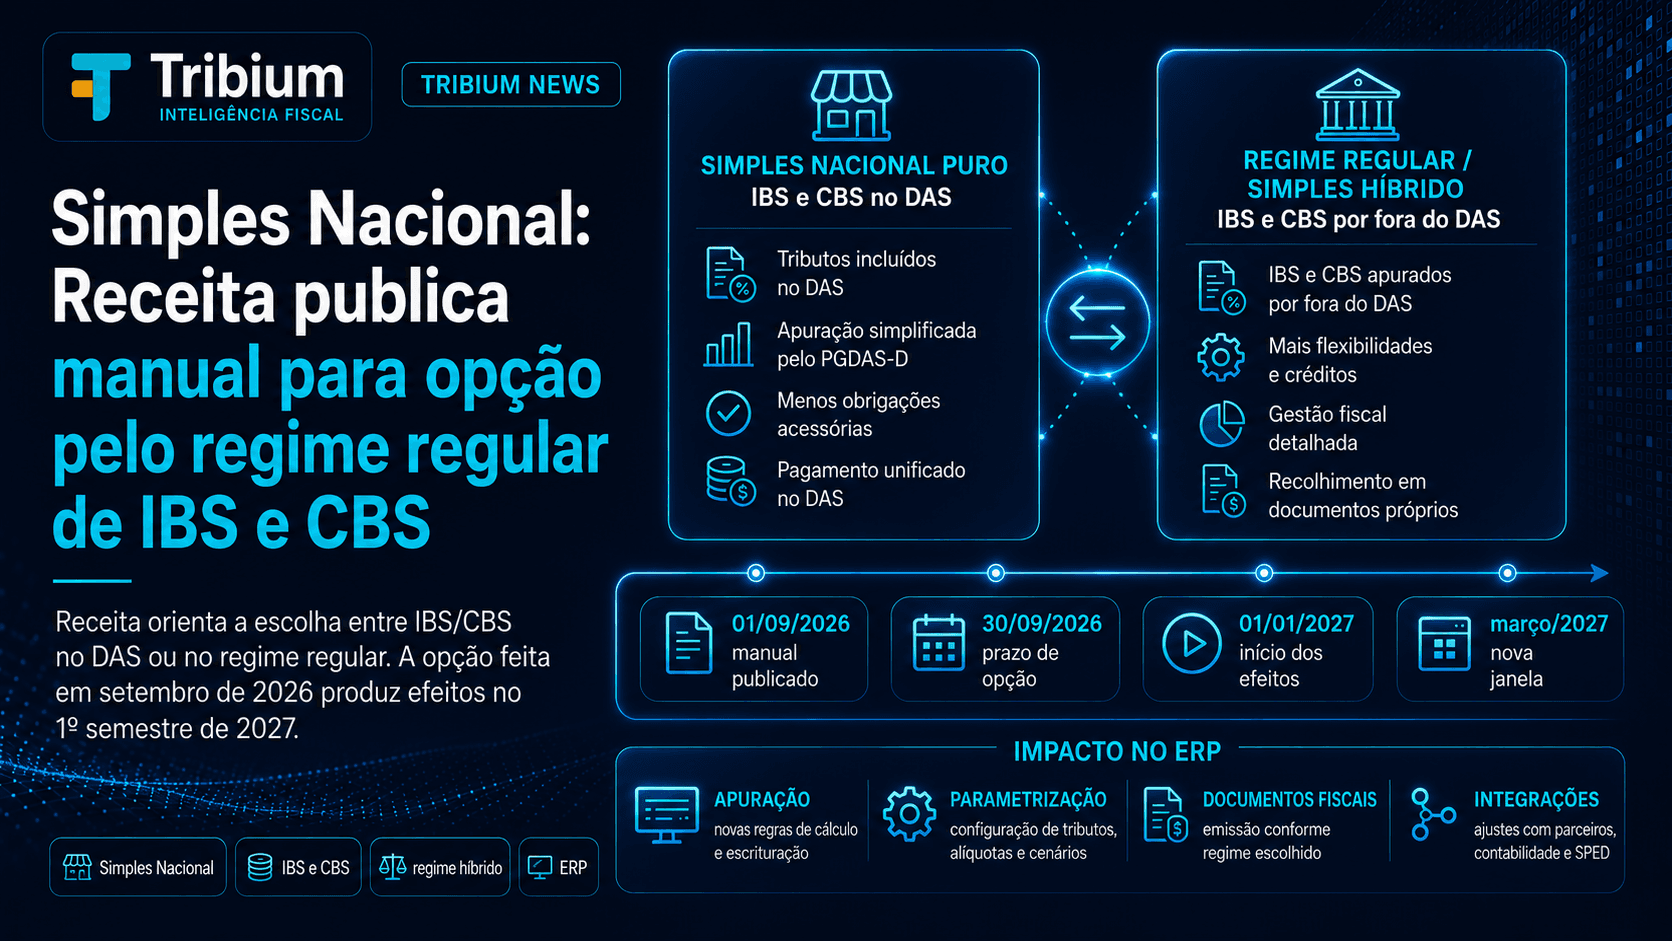
A Secretaria-Executiva do Comitê Gestor do Simples Nacional publicou, em 1º de setembro de 2026, o Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional.
O documento explica como empresas optantes pelo Simples Nacional podem escolher apurar e recolher IBS e CBS pelo regime regular, fora do DAS, formando o chamado Simples Nacional híbrido.
Por padrão, o manual informa que IBS e CBS serão apurados dentro do Simples Nacional e recolhidos no DAS. A empresa que quiser recolher esses tributos pelo regime regular deverá formalizar a opção.
Em 2026, o tema exige atenção imediata: a escolha realizada em setembro produz efeitos de janeiro a junho de 2027. A Receita Federal informa ainda que haverá nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre daquele ano.
Para empresas, contadores e fornecedores de ERP, a decisão não deve ser tratada apenas como uma etapa cadastral. A escolha do regime de IBS e CBS pode alterar processos de apuração, parametrização tributária, documentos fiscais, integrações e controles internos.
O que aconteceu
Foi disponibilizado um manual oficial com o procedimento para que contribuintes do Simples Nacional façam a opção pelo regime regular de apuração e recolhimento do IBS e da CBS.
O documento detalha:
- quem pode realizar a opção;
- formas de acesso ao serviço;
- procedimentos para representação do CNPJ;
- como solicitar a opção;
- como consultar o histórico das solicitações;
- como obter o comprovante;
- e como cancelar a opção dentro do período permitido.
Segundo o manual, empresas optantes pelo Simples Nacional terão, por padrão, IBS e CBS apurados “por dentro” do Simples Nacional, com recolhimento no DAS.
Caso a empresa decida recolher IBS e CBS “por fora” do Simples, deverá optar pelo regime regular. O próprio manual utiliza a expressão regime híbrido para essa situação.
O documento informa que a opção pelo regime de apuração do IBS e da CBS estará disponível nos meses de setembro e março. Para 2027, a escolha feita em setembro de 2026 vale para o primeiro semestre, enquanto a nova oportunidade em março de 2027 produzirá efeitos no segundo semestre.
Quem é impactado
O conteúdo é especialmente relevante para:
- empresas optantes pelo Simples Nacional;
- empresas em atividade que pretendem ingressar no Simples Nacional em 2027;
- empresas em início de atividade, observadas as regras específicas aplicáveis;
- escritórios contábeis;
- departamentos fiscais e tributários;
- gestores financeiros;
- fornecedores de ERP;
- consultorias de implantação;
- desenvolvedores de sistemas fiscais;
- plataformas de emissão e escrituração de documentos fiscais.
Para empresas que avaliam o regime regular de IBS e CBS, o ponto principal é que a opção deve ser precedida de análise tributária e operacional.
Atenção ao MEI: segundo a Receita Federal, o Microempreendedor Individual não possui opção pelo regime regular ou híbrido de IBS e CBS. O prazo de opção para se tornar ou permanecer MEI continua em janeiro.
O próprio manual orienta que a empresa avalie primeiro se a apuração de IBS e CBS por fora do Simples é a melhor alternativa para sua realidade.
Como funciona a opção em 2026
Para realizar a opção pelo regime regular, a empresa deve ser optante pelo Simples Nacional.
O manual também trata das empresas que ainda não são optantes e pretendem fazer a opção pelo Simples em 2026. Nesse cenário, a empresa deverá primeiro solicitar sua entrada no Simples Nacional e depois formalizar a escolha pelo regime regular de IBS e CBS.
Para empresas em atividade que desejam ingressar no Simples Nacional em 2027, a Receita Federal informa o período de 1º a 30 de setembro de 2026 para formalizar a solicitação. A escolha entre manter IBS e CBS no recolhimento unificado ou levá-los ao regime regular também deve ser feita até 30 de setembro de 2026.
Empresas cuja inscrição no CNPJ ocorrer entre 1º de outubro e 31 de dezembro de 2026 possuem tratamento específico para a opção pelo Simples Nacional, conforme a orientação oficial. Esse cenário não deve ser confundido com o procedimento geral das empresas já em atividade.
O manual esclarece ainda que, mesmo quando o pedido de entrada no Simples ainda não tiver sido aprovado, o contribuinte poderá fazer a opção pelo regime regular se entender que ingressará no regime após regularização ou contestação. A eficácia dessa escolha dependerá do ingresso no Simples Nacional.
Onde fazer a opção
Para empresas já optantes pelo Simples Nacional, o manual apresenta dois caminhos principais:
- Portal do Simples Nacional, por meio do serviço “Opção pelo regime regular de IBS e CBS”;
- Portal da Reforma Tributária sobre o Consumo, utilizando a funcionalidade “Escolher Regime de Apuração IBS/CBS”.
O acesso exige autenticação compatível com as regras apresentadas no manual, incluindo conta gov.br prata ou ouro ou certificado digital, conforme o caso.
Quando o acesso for realizado por representante legal ou procurador, também é necessário representar corretamente o CNPJ dentro do ambiente.
O manual recomenda conferir se o CNPJ representado aparece no canto superior da aplicação antes de prosseguir com a solicitação.
O que acontece depois da opção
Após acessar o serviço, o contribuinte poderá visualizar sua situação atual e solicitar a mudança para o regime regular de IBS e CBS.
Antes da confirmação, o sistema apresenta informações sobre o regime e exige que o usuário declare ciência.
Depois da confirmação, a aplicação apresenta o resultado da solicitação e permite baixar o respectivo comprovante em PDF.
No exemplo apresentado no manual, após a opção, o contribuinte passa do Simples Nacional puro para o Simples Nacional híbrido. Para a escolha realizada em setembro de 2026, os efeitos alcançam o período de janeiro a junho de 2027.
Segundo a Receita Federal, haverá nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre.
É possível cancelar a opção?
Sim, desde que o cancelamento seja realizado dentro do período permitido.
O manual informa que, em 2026, a opção pelo regime regular referente ao primeiro semestre de 2027 poderá ser cancelada até 30 de novembro de 2026.
A solicitação de cancelamento também é feita dentro da aplicação e gera resultado e comprovante.
Empresas que realizarem a opção devem, portanto, controlar não apenas a data da solicitação, mas também a data de efeito, eventual cancelamento e o histórico dos eventos relacionados ao regime.
Impactos práticos
A publicação do manual transforma uma discussão conceitual da Reforma Tributária em uma decisão operacional concreta para empresas do Simples Nacional.
A empresa passa a precisar avaliar não somente se continuará no Simples, mas também como IBS e CBS serão apurados e recolhidos dentro da sua estratégia tributária.
Na prática, a decisão pode exigir revisão de:
- processos de apuração;
- regras tributárias;
- cadastros fiscais;
- parametrizações de faturamento;
- tratamento de documentos fiscais;
- integrações contábeis e fiscais;
- controles de créditos e débitos de IBS e CBS;
- relatórios gerenciais;
- conciliações;
- obrigações e rotinas relacionadas à Reforma Tributária.
A opção realizada no portal governamental precisa estar alinhada ao comportamento efetivo dos sistemas utilizados pela empresa.
Impacto para ERP
Para fornecedores e usuários de ERP, este é um dos pontos mais relevantes do manual.
O sistema precisa ser capaz de identificar corretamente qual regime de apuração de IBS e CBS se aplica ao contribuinte em determinado período.
Isso pode exigir tratamento de informações como:
- regime atual do contribuinte;
- data da opção;
- data de início dos efeitos;
- eventual cancelamento;
- histórico de alterações;
- regras tributárias aplicáveis ao Simples Nacional puro;
- regras aplicáveis ao Simples Nacional híbrido.
Parametrização tributária
Não é recomendável tratar a condição de optante pelo Simples Nacional como informação suficiente para definir todo o comportamento de IBS e CBS.
Com a possibilidade do regime híbrido, dois contribuintes enquadrados no Simples Nacional podem exigir tratamentos distintos para esses tributos.
ERPs devem avaliar a necessidade de separar claramente:
- regime empresarial;
- regime de apuração de IBS;
- regime de apuração de CBS;
- período de validade da configuração.
Documentos fiscais
Na análise operacional do Tribium, a opção também deve ser considerada nas regras utilizadas para geração de documentos fiscais e cálculo tributário.
A implementação concreta deve seguir os leiautes, notas técnicas e regras oficiais aplicáveis aos documentos fiscais eletrônicos. O manual analisado é voltado ao procedimento de opção e não substitui a documentação técnica específica de NF-e, NFC-e, CT-e, NFS-e ou outros documentos.
Apuração e integrações
Sob a ótica operacional do Tribium, sistemas fiscais e contábeis devem evitar que uma mudança formalizada no portal fique desconectada da configuração interna do ERP.
Entre os pontos que merecem validação estão:
- motor de cálculo tributário;
- apuração de IBS e CBS;
- integração entre faturamento e fiscal;
- integração contábil;
- geração de relatórios;
- vigência das parametrizações;
- trilha de auditoria das alterações.
Risco operacional
Um dos principais riscos é a empresa formalizar a opção pelo regime regular, mas continuar com o ERP configurado para o tratamento anterior.
Esse desalinhamento pode gerar cálculo incorreto, inconsistência entre documentos e apuração, falhas de integração e retrabalho na implantação da Reforma Tributária.
O que fazer agora
- Baixe e leia o manual oficial antes de formalizar qualquer opção.
- Avalie tributariamente se o regime regular de IBS e CBS é adequado para a empresa.
- Confirme o prazo aplicável ao caso concreto.
- Mapeie os sistemas afetados, especialmente ERP, faturamento, fiscal e contábil.
- Verifique se o ERP diferencia Simples Nacional puro e regime híbrido.
- Revise parametrizações com vigência a partir de 2027, quando aplicável.
- Guarde o comprovante da opção e registre a data de efeito no sistema ou processo interno.
- Monitore novas orientações oficiais, notas técnicas e leiautes relacionados à implementação de IBS e CBS.
Linha do tempo
Base legal e referência oficial
A fonte principal desta notícia é o Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional, publicado pela Secretaria-Executiva do Comitê Gestor do Simples Nacional em 1º de setembro de 2026.
O manual é um documento operacional e deve ser interpretado em conjunto com a legislação vigente da Reforma Tributária e demais atos oficiais aplicáveis.
No comunicado de 1º de setembro de 2026, a Receita Federal relaciona as seguintes normas no contexto das mudanças do Simples Nacional e da Reforma Tributária do Consumo:
- Lei Complementar nº 214, de 2025;
- Resolução CGSN nº 186, de 2026, relacionada à alteração do calendário de opção pelo Simples Nacional em 2026;
- Resolução CGSN nº 190, de 2026, integrante das adaptações das regras do Simples Nacional à Reforma Tributária do Consumo;
- Resolução CGSN nº 191, de 2026, também relacionada pela Receita no conjunto de normas de adequação, com objeto específico que não deve ser confundido com o procedimento de opção pelo regime regular de IBS e CBS.
A inclusão dessas normas como referência não significa que todas disciplinem diretamente o procedimento operacional descrito no manual.
Download do manual oficial
Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional — PDF
pdfhttps://www8.receita.fazenda.gov.br/SimplesNacional/Arquivos/manual/Manual%20opção%20regime%20regular%20IBS%20e%20CBS%20no%20Simples%20Nacional.pdfAnálise Tribium
A possibilidade de uma empresa permanecer no Simples Nacional e, ao mesmo tempo, levar IBS e CBS para o regime regular cria uma dimensão adicional na parametrização fiscal.
Para sistemas ERP, a classificação “optante pelo Simples Nacional” deixa de ser, isoladamente, suficiente para determinar o tratamento desses dois tributos.
O regime passa a exigir uma visão temporal da configuração: qual regime está ativo, desde quando e até quando.
Esse ponto merece atenção especial em ERPs que mantêm regras fiscais por empresa, estabelecimento, operação ou vigência. A alteração não deve ser implementada como um simples indicador sem histórico, porque o próprio serviço oficial mantém eventos, data de solicitação, data de efeito, cancelamento e outras informações relacionadas à escolha do contribuinte.
Outro cuidado importante é separar duas frentes de trabalho:
- decisão tributária, que define se a empresa deve ou não optar pelo regime regular;
- implementação sistêmica, que garante que ERP, documentos fiscais, apuração e integrações reflitam corretamente a decisão tomada.
A publicação do manual é, portanto, um sinal importante para projetos de Reforma Tributária: empresas do Simples Nacional também precisam incluir a definição do regime de IBS e CBS no planejamento de implantação para 2027.
Conclusão
A publicação do manual oficial torna mais concreto o processo de escolha do regime de IBS e CBS para empresas do Simples Nacional.
O contribuinte poderá permanecer no Simples e manter IBS e CBS dentro do DAS ou, quando aplicável e após análise, optar pelo regime regular e operar no chamado Simples Nacional híbrido.
Para a área fiscal, a prioridade é avaliar corretamente a alternativa e observar os prazos oficiais. Para tecnologia e ERP, o desafio é garantir que a escolha formalizada seja refletida nas parametrizações, cálculos, documentos, apuração e integrações.
Com o prazo de setembro de 2026 já em andamento, empresas que consideram essa opção devem tratar o assunto como uma decisão tributária e também como uma mudança de sistema.
Fontes oficiais
- Receita Federal / Portal do Simples Nacional — Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional, publicado em 01/09/2026: https://www8.receita.fazenda.gov.br/SimplesNacional/Arquivos/manual/Manual%20op%C3%A7%C3%A3o%20regime%20regular%20IBS%20e%20CBS%20no%20Simples%20Nacional.pdf
- Receita Federal — comunicado de 01/09/2026 sobre a opção pelo Simples Nacional e a escolha do modelo de recolhimento do IBS e da CBS em 2027: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/receita-federal-alerta-comeca-hoje-o-prazo-para-opcao-pelo-simples-nacional-e-para-a-escolha-do-modelo-de-recolhimento-do-ibs-e-da-cbs-em-2027/
- Receita Federal — comunicado sobre o prazo excepcional de setembro de 2026 para solicitação de opção pelo Simples Nacional: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/prazo-para-solicitacao-pelo-simples-nacional-sera-em-setembro-de-2026
- Ministério da Fazenda — comunicado sobre a atualização das regras do Simples Nacional para adequação à Reforma Tributária do Consumo: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/agosto/cgsn-atualiza-regras-do-simples-nacional-para-adequacao-a-reforma-tributaria-do-consumo