

EFD ICMS/IPI 7.8: Como escriturar valores após as mudanças da Reforma Tributária
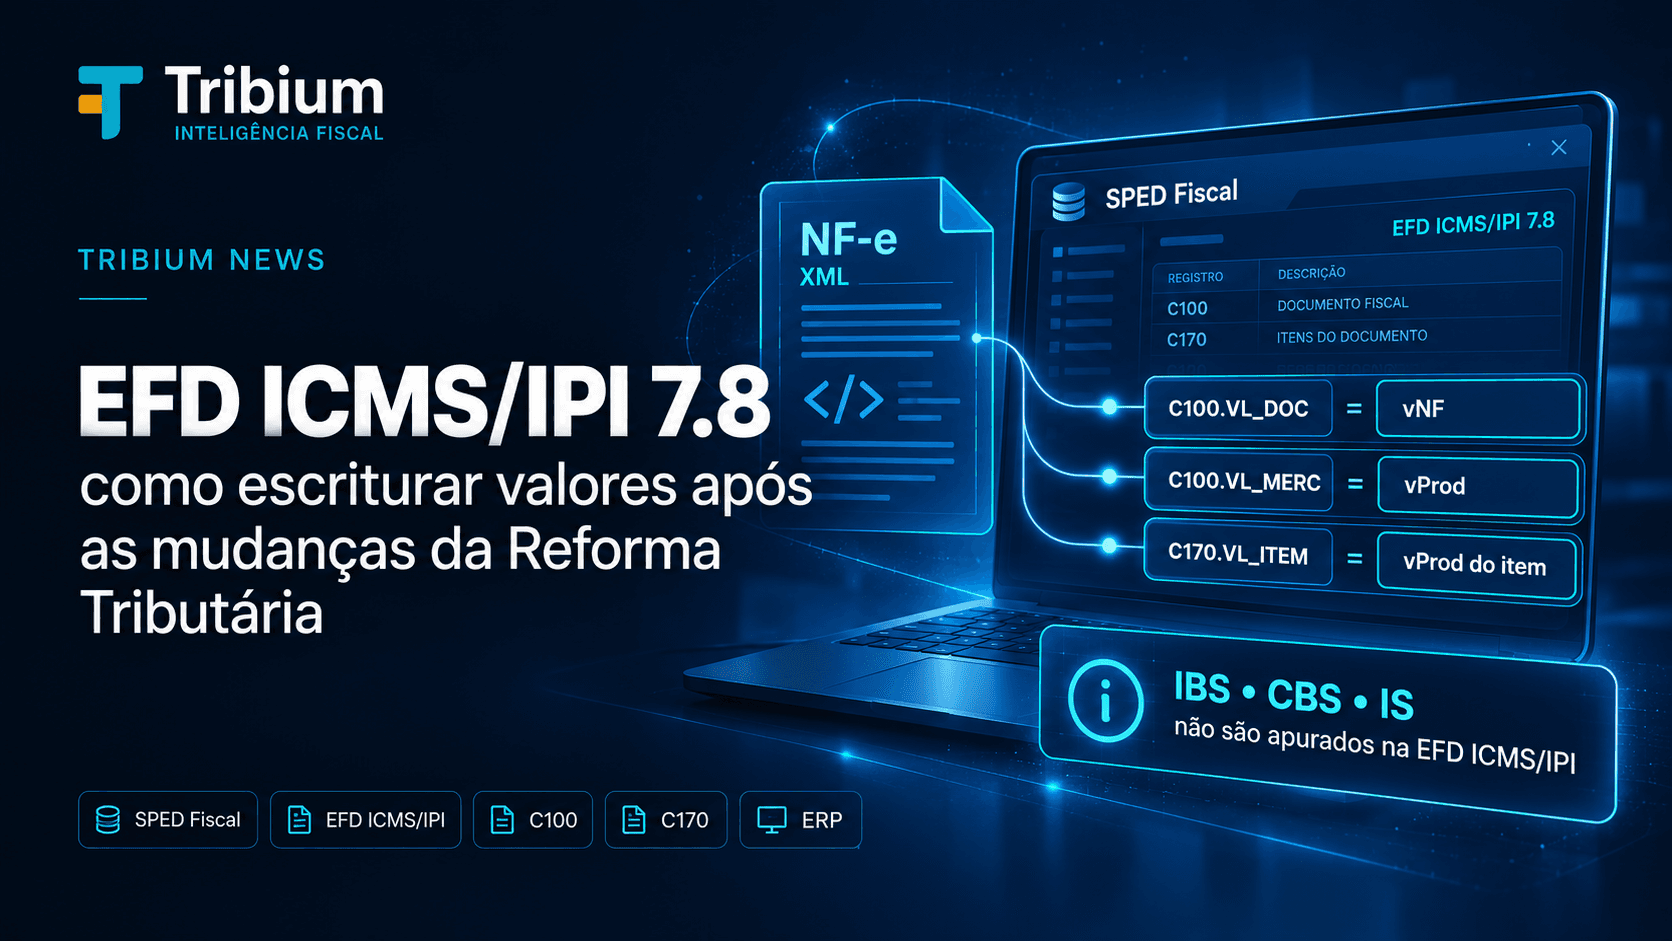
EFD ICMS/IPI 7.8: como escriturar valores após as mudanças da Reforma Tributária
TL;DR
A Receita Federal atualizou em 08/10/2026 o documento Perguntas Frequentes — EFD ICMS IPI, versão 7.8. A seção 19 revisa a resposta 19.1 e incorpora 19.2 e 19.3. Os novos tributos IBS, CBS e Imposto Seletivo (IS) não são apurados na EFD ICMS/IPI. Na NF-e/NFC-e, a pergunta 19.2 conserva a correspondência de C100.VL_DOC com vNF, de C100.VL_MERC com vProd total e de C170.VL_ITEM com vProd do item. Para os demais documentos citados na pergunta 19.3, os campos relativos a produtos, itens e serviços permanecem associados aos valores brutos. Atenção à transição: manter a origem do campo na EFD não dispensa a revisão das regras de formação dos valores no XML previstas em documentação técnica específica.
O que aconteceu
O documento de perguntas e respostas ganhou esclarecimentos sobre a escrituração dos valores dos documentos eletrônicos após as alterações relacionadas à Reforma Tributária do Consumo. O histórico da versão 7.8, na página 132, registra atualização da resposta 19.1 e inclusão das perguntas e respostas 19.2 e 19.3.
Não se trata de uma nova versão do Guia Prático nem de um novo leiaute da EFD. É uma orientação complementar que deve ser lida junto ao Guia Prático vigente, às notas técnicas dos documentos eletrônicos e às regras de cada unidade federada.
O que a Receita orienta
Pergunta 19.1 — A EFD vai apurar IBS, CBS ou IS?
Não. A resposta oficial diz que CBS, IBS e IS não são apurados na EFD ICMS/IPI. Ao mesmo tempo, determina observar a correlação dos campos dos documentos fiscais eletrônicos conforme as respostas seguintes.
A ausência de apuração desses tributos na EFD não equivale a dizer que seus valores não possam afetar o total bruto que aparece nas tags dos documentos eletrônicos. São assuntos distintos: apuração tributária e valor escriturado.
Pergunta 19.2 — NF-e/NFC-e e a NT 2026.008
A Receita identifica expressamente as seguintes correspondências:
As correspondências acima são literais da pergunta 19.2. Elas não tornam o C170 obrigatório em toda operação; sua apresentação segue as regras de escrituração aplicáveis. Tampouco instituem por si uma regra para outros registros, como o C190.
Pergunta 19.3 — Outros modelos eletrônicos
A pergunta 19.3 menciona a NT 2026.004 v1.00 e enumera CT-e, CT-e OS, CT-e Simplificado, NF3e, NFCom, BP-e e NFGas. A resposta diz que os campos relativos a produtos, itens e serviços continuam correspondendo aos valores brutos dos respectivos documentos fiscais.
Essa enumeração é a do próprio FAQ. Ela não significa que os modelos compartilhem um único arquivo técnico, uma implementação idêntica ou um cronograma único. A resposta não detalha campos de cada registro da EFD: é necessário consultar o leiaute específico de cada modelo.
O ponto mais delicado: o campo de origem não é uma fórmula de cálculo
A pergunta 19.2 menciona explicitamente a NT 2026.008 v1.00, que trata do valor líquido do produto na NF-e/NFC-e. A orientação da Receita, porém, é sobre correspondência de campos na EFD, não sobre cálculo ou recomposição do preço do item.
Isso significa que a implementação deve preservar duas etapas independentes:
- Formação dos valores no documento eletrônico: observar o leiaute, as regras e as datas aplicáveis da NT oficial vigente para a NF-e/NFC-e, inclusive a distinção entre valores brutos e líquidos.
- Transporte desses valores para a EFD: seguir o vínculo explicitamente estabelecido na pergunta 19.2, quando o registro pertinente for escriturado.
Não há orientação na pergunta 19.2 para substituir C170.VL_ITEM por vProdLiq, nem autorização para recalcular VL_MERC com uma fórmula própria do SPED. A existência de campos líquidos no XML não altera automaticamente a origem indicada no FAQ.
E em 2027?
A NT 2026.008 é relevante para a formação dos valores na NF-e/NFC-e durante a transição tributária. Porém, o FAQ 7.8 não estabelece fórmula, percentual, vigência de validação nem exceções para o cálculo de vProd. Esses aspectos devem ser verificados no texto integral e na versão vigente da Nota Técnica, separadamente desta orientação de escrituração.
Por isso, a tabela de correspondências da pergunta 19.2 não deve ser convertida em um algoritmo que some ou subtraia IBS, CBS ou IS. Também não se deve confundir valor bruto escriturado com base de cálculo dos novos tributos.
Exemplo de integração, sem simulação tributária
Suponha uma NF-e autorizada com vNF = R$ 1.250,00, vProd total = R$ 1.200,00 e um item com vProd = R$ 600,00. Considerando apenas os campos mencionados no FAQ, e sem presumir que esses totais expliquem todas as parcelas fiscais do documento:
O exemplo apenas demonstra a correspondência entre campos; não calcula os tributos, não define como compor vProd e não estabelece que todos esses registros devam ser apresentados em todas as operações. A eventual diferença entre o total da nota e o total dos produtos deve ter fundamento nos componentes efetivos do XML e na legislação pertinente.
Impactos práticos para o ERP
Os pontos a seguir são recomendações operacionais do Tribium, e não obrigações novas instituídas pelo FAQ:
- Revisar a montagem do XML conforme a NT vigente, distinguindo os campos brutos e líquidos e o tratamento aplicável a cada período e operação.
- Preservar o mapeamento da EFD:
VL_DOCa partir devNF,VL_MERCdevProdtotal eVL_ITEMdevProddo item, nos cenários em que os registros forem pertinentes. - Testar ponta a ponta: cálculo no ERP, geração/autorização da NF-e, importação do XML, escrituração e comparação com os registros gerados.
- Verificar eventuais duplicidades na formação dos totais conforme regras do documento eletrônico, sem utilizar o FAQ como fonte de fórmula tributária.
- Tratar exceções e vigências explicitamente: não transportar uma parametrização entre exercícios sem conferir a regra técnica aplicável a cada tipo de operação.
- Não extrapolar o FAQ para justificar alteração de campos não mencionados, de regras de obrigatoriedade dos registros ou da apuração de ICMS/IPI.
Quem é impactado
Equipes fiscais, escritórios contábeis, profissionais de sustentação e desenvolvimento de ERP, integradores de XML e responsáveis pelo envio da EFD ICMS/IPI.
O que fazer agora
- Conferir as perguntas 19.1 a 19.3 da versão 7.8 e seus efeitos sobre a integração.
- Revisar a composição dos valores no emissor e na importação de XML, observando a NT vigente e os exercícios de transição.
- Consultar a NT 2026.008 na versão oficial vigente antes de ativar cálculos e validações; verificar exceções e cronograma efetivo de implantação.
- Para os demais documentos citados no FAQ, consultar as publicações técnicas particulares de cada modelo, sem presumir cronograma uniforme.
- Executar testes de regressão com cenários distintos, inclusive importação, itens com e sem novos tributos e registros da EFD efetivamente exigíveis.
Linha do tempo e limites da orientação
Importante: atualização do FAQ, publicação de NT, liberação em homologação, entrada em produção e obrigatoriedade são marcos diferentes. Nenhum deles deve ser inferido automaticamente a partir de outro.
Análise Tribium
A Receita reafirma uma correspondência de dados importante: a EFD segue campos definidos do documento fiscal. A existência de novos campos líquidos torna relevante manter controles separados em emissão, importação e escrituração, mas não autoriza criar uma regra de cálculo com base apenas no FAQ.
Um erro de implantação seria alterar apenas o exportador SPED ou confundir a origem vProd com uma composição numérica fixa. A adaptação confiável exige revisar a formação de valores no XML segundo a documentação própria e assegurar que o gerador da EFD transporte o campo correto no cenário aplicável.
Conclusão
A versão 7.8 não cria apuração de IBS/CBS/IS na EFD ICMS/IPI nem muda, por si, o leiaute ou seus prazos. Ela esclarece quais valores dos documentos devem ser usados na escrituração. Para os ERPs, a prioridade é conciliar essa orientação com as regras vigentes para a formação dos valores no XML, sem confundir emissão, escrituração, obrigatoriedade de registro e apuração tributária.
Fontes e referências
- Fonte principal: Receita Federal/SPED, Perguntas Frequentes — EFD ICMS IPI, versão 7.8, atualização de 08/10/2026, seção 19 (p. 129) e histórico de alterações (p. 132). PDF oficial.
- Fonte complementar de identificação: Portal Nacional da NF-e, lista de Notas Técnicas vigentes, que relaciona a NT 2026.008 v1.00, publicada em 01/10/2026. A interpretação detalhada dessa NT não é objeto deste artigo.
- Referência normativa mencionada pelo FAQ: NT 2026.004 v1.00 dos documentos fiscais listados na pergunta 19.3; consultar as publicações técnicas específicas de cada modelo para implementação.
Conteúdo relacionado
- NotíciaNF-e: cinco Notas Técnicas publicadas em 1º de outubro alteram RTC, valor líquido, emissão sem IE e DANFE
- NotíciaSimples Nacional: prazo para opção pelo regime regular de IBS e CBS é prorrogado até 30 de outubro
- NotíciaReforma Tributária: 10 cursos e conteúdos gratuitos para profissionais de Fiscal, ERP e Gestão