

NF-e: cinco Notas Técnicas de 30/10/2026 e impactos no ERP
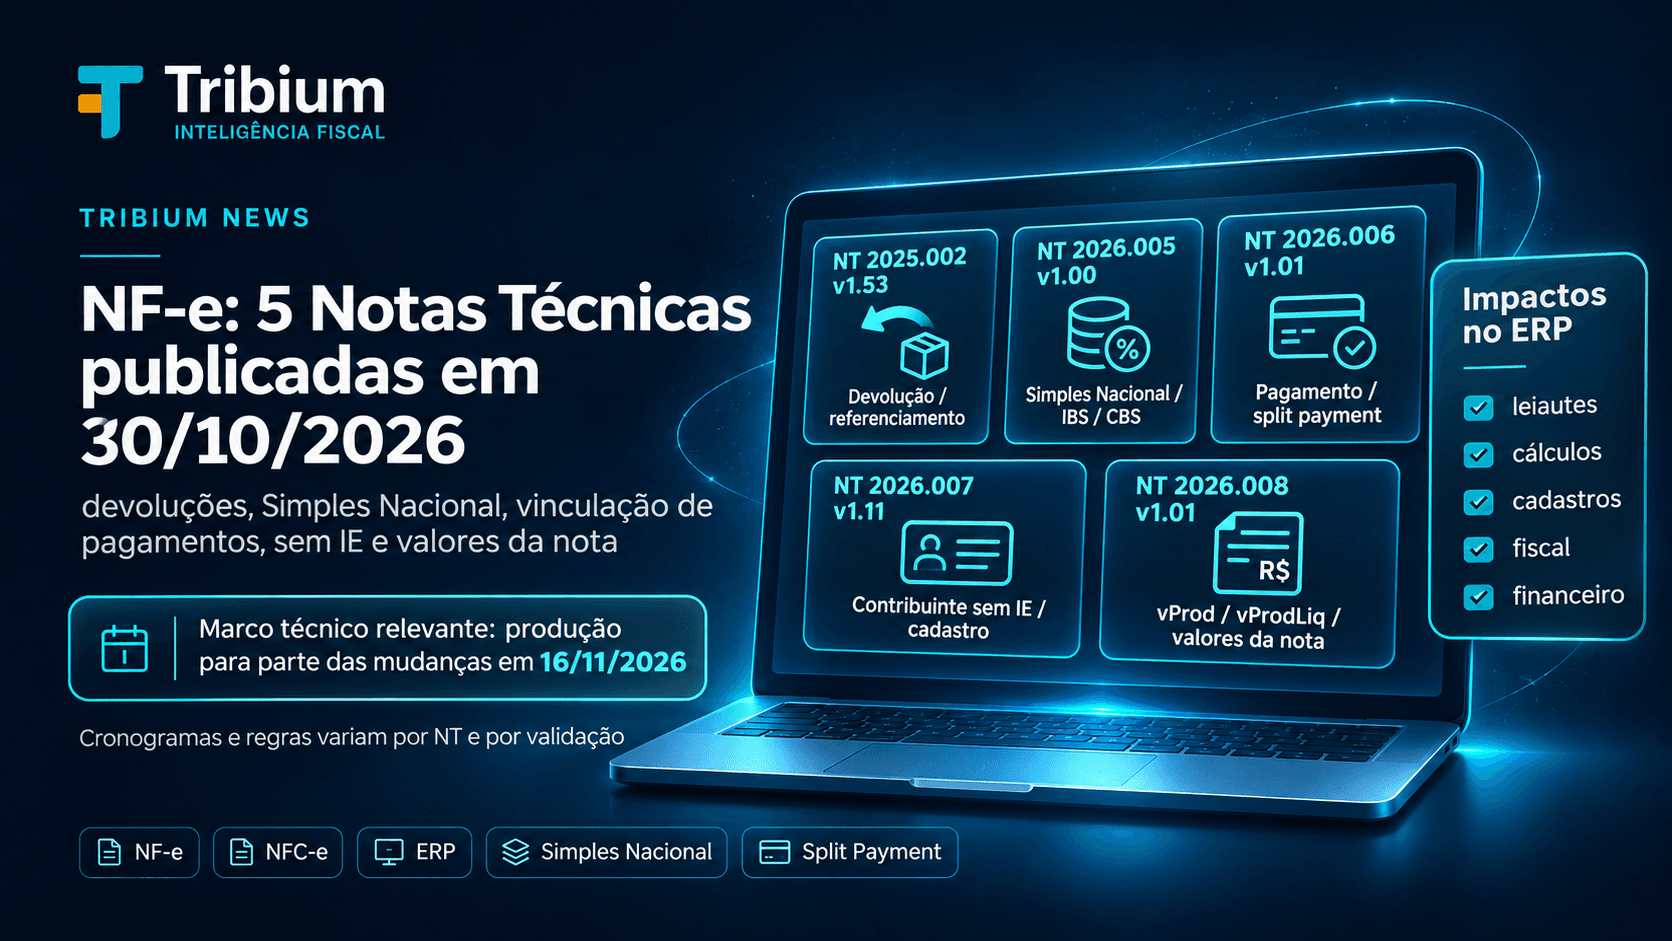
NF-e: cinco Notas Técnicas publicadas em 30 de outubro alteram devoluções, Simples Nacional e valores da nota
Resumo (TL;DR): Em 30/10/2026, o Portal Nacional da NF-e publicou cinco documentos técnicos para NF-e e NFC-e. As novidades abrangem devoluções, campos do Simples Nacional, vinculação de pagamentos para o split payment, emissão por contribuintes sem inscrição estadual e valor líquido de produtos. O cronograma técnico aponta 16/11/2026 como marco de produção para parte relevante das alterações, com exceções por regra e sem antecipar obrigações fiscais futuras. Empresas e fornecedores de ERP devem revisar leiautes, cálculos e cenários de testes antes de alterar processos.
O que mudou em cada Nota Técnica
NT 2025.002 v1.53 — Referenciamento nas devoluções
A nova versão ajusta as regras para NF-e de devolução: a chave da nota original pode ser informada no cabeçalho (refNFe) ou no item (DFeReferenciado), sem combinar as duas formas na mesma devolução. O número do item referenciado (nItem) passa a ser opcional nas situações disciplinadas pela NT, mas a regra VC03-20, relacionada a essa alteração, está classificada como implementação futura. A flexibilização não deve ser assumida como validação já ativa em todos os autorizadores: o comportamento efetivo depende da ativação da regra correspondente. Quando o referenciamento estiver no cabeçalho, a devolução fica limitada a uma NF-e referenciada.
No ERP: revisar rotinas de devolução, vínculo com a nota original e validações de valores; testar devoluções parciais e operações que envolvam mais de uma nota de origem. Para as mudanças da v1.53, o cronograma indica homologação até 09/11 e produção até 16/11/2026. A regra VC02-14, relativa ao referenciamento nas devoluções, possui cronograma próprio e não deve ser confundida com a VC03-20 (opcionalidade de nItem), indicada como implementação futura.
NT 2026.005 v1.00 — Simples Nacional no IBS e na CBS
A nota introduz informações específicas para a tributação do Simples Nacional: tpRegimeIBSCBS identifica situações delimitadas de enquadramento no IBS/CBS; cAtivSN identifica a atividade do Simples por item; e gTribSN detalha IBS e CBS no regime, com totais correspondentes. O campo tpRegimeIBSCBS não é preenchido por todo optante: aplica-se, entre outros casos definidos na NT, a contribuintes com CRT 1 ou 2 que tenham optado pelo regime regular de IBS/CBS (tpRegimeIBSCBS=1) e a contribuintes CRT 3 com pedido de opção pelo Simples indeferido e ainda em discussão, nas hipóteses previstas (2, 3 ou 4). Fora dessas situações, não deve ser informado. O evento 412140 (Tributação do Simples Nacional) é gerado automaticamente pela Administração Tributária, e não é um evento a transmitir pelo contribuinte; sua implantação permanece futura.
No ERP: parametrizar o preenchimento pela combinação entre CRT, tpRegimeIBSCBS, cAtivSN, classificação tributária do item e situação de opção pelo Simples. O grupo gTribSN não é universal: no Simples sem opção pelo regime regular, o preenchimento varia inclusive conforme o excesso de sublimite; quando há opção pelo regime regular do IBS/CBS, aplicam-se os grupos previstos para esse regime, e gTribSN não deve ser informado nas hipóteses especificadas pela NT. Para operações com tributação monofásica de combustíveis (CST=620), a NT prevê gIBSCBSMono, sem gTribSN. Não se deve replicar indiscriminadamente esses grupos para todas as empresas do Simples. O MEI (CRT 4) possui tratamento específico e não deve informar o grupo IBSCBS, conforme a NT. A previsão de disponibilização técnica em produção é 16/11/2026, observados os cronogramas específicos. Isso não significa preenchimento obrigatório para todo optante do Simples Nacional, nem antecipação da tributação. O evento 412140 permanece indicado como implementação futura, sem data de ativação confirmada.
NT 2026.006 v1.01 — NF-e vinculada à transação financeira
A versão atualiza o cronograma da estrutura destinada à vinculação do documento fiscal com pagamentos sujeitos ao split payment. O projeto contempla o grupo gPgtoVinc e o evento 110300, para identificar a relação entre NF-e/NFC-e e a transação financeira.
No ERP: avaliar interfaces com contas a receber, meios de pagamento e conciliação financeira. A implantação técnica em produção passou para 16/11/2026, mas a disponibilidade do leiaute não torna o preenchimento obrigatório em 2026. A ativação deve seguir o cronograma específico do mecanismo.
NT 2026.007 v1.11 — Contribuintes sem inscrição estadual
A versão atualiza os prazos de implantação das regras para contribuintes exclusivos do IBS/CBS e das verificações cadastrais realizadas por meio da LCC-RFB e do CCC. O conjunto de regras permite, nas condições previstas, a emissão de NF-e por contribuinte sem inscrição estadual, com autorização centralizada na SVRS.
No ERP: revisar a validação cadastral e a emissão sem emit/IE somente para contribuintes exclusivos do IBS/CBS que não sejam contribuintes do ICMS, considerando a consulta ao CCC e à LCC-RFB. Nesse perfil, a autorização é direcionada à SVRS, a informação de ICMS é incompatível com a operação e o CFOP deve atender à restrição da NT, com consulta à tabela de CFOP do Informe Técnico 2023.002 (indicador indExcIBSCBS). Isso não representa dispensa geral de IE para emitentes sujeitos ao ICMS. Produção prevista para 16/11/2026.
NT 2026.008 v1.01 — Valor líquido e composição dos totais
Esta é uma das alterações de maior impacto nos cálculos. A versão retira a orientação da versão anterior que previa incluir IBS, CBS e Imposto Seletivo no vProd a partir de 2027. Portanto, não se deve desenvolver essa inclusão com base na redação superada. A NT distingue vProd (valor do produto sem incluir IBS, CBS e IS, mas sem excluir automaticamente tributos atuais que integrem o preço, como o ICMS quando aplicável), vUnComLiq (valor unitário líquido sem tributos), vProdLiq (valor líquido do item calculado com as exclusões de tributos previstas na NT), vProdLiqTot (total líquido dos itens) e vItem (total do item conforme sua regra própria). Nas fórmulas previstas nas regras VB01-10 e VB01-20, IBS, CBS e IS integram o somatório do vItem, e, na regra aplicável, também são considerados os totais monofásicos de IBS/CBS. Exceções: esses tributos não são somados ao vItem em 2025 e 2026; as regras não se aplicam às operações de importação com CFOP iniciado por 3. VB01-20 trata especificamente de faturamento direto de veículos novos e possui composição própria. As duas validações estão sinalizadas como implementação futura. A NT também mantém campos relacionados ao ICMS previsto em pagamento antecipado.
No ERP: manter cálculos e mapeamentos XML separados para vProd, vProdLiq, vItem e os totais da nota; não confundir o valor comercial do produto com o valor líquido calculado pelas exclusões tributárias expressamente previstas; revisar descontos, acréscimos e tributos conforme cada fórmula, sem transferir automaticamente valores de IBS/CBS/IS ao vProd. O total geral da NF-e deve respeitar as regras próprias de totalização: vNFTot corresponde ao somatório dos vItem, nas condições estabelecidas pela NT, sem somar novamente parcelas que já componham esses itens. Como cada vItem segue uma composição própria, o ERP não deve reaplicar sobre vNFTot parcelas já incorporadas a esses valores, evitando duplicidade. O cronograma técnico prevê 16/11/2026 para parte das alterações. Entretanto, as regras VB01-10, VB01-20 e I11c-10 estão classificadas como implementação futura, e NB01-30 tem previsão específica de produção em 01/03/2027. A existência de um campo no schema não comprova que sua regra de validação esteja ativa, nem que haja exigência imediata de preenchimento. A composição de vItem deve ser implementada segundo a redação vigente da NT e o marco de ativação de cada regra. A existência de novos campos na documentação não comprova, isoladamente, a publicação do pacote de schemas correspondente. Antes de iniciar os testes, a equipe deve confirmar o pacote efetivamente disponibilizado no Portal NF-e e o cronograma de validação aplicável.
Quem é impactado
Empresas emissoras de NF-e/NFC-e, profissionais fiscais, desenvolvedores de sistemas de faturamento e fornecedores de ERP. A extensão dos ajustes depende das operações realizadas, do regime tributário e do estágio de implantação de cada regra.
Linha do tempo
* As datas divulgadas são marcos de cronograma técnico, não uma data única de obrigatoriedade fiscal. A homologação prevista em alguns documentos é anterior à publicação de 30/10 e não comprova disponibilização efetiva em todas as UFs. Antes de implantar, devem ser conferidos os quadros de vigência de cada regra, os schemas publicados e os comunicados do autorizador.
O que fazer agora
- Identificar quais das cinco NTs afetam os processos e os modelos de documento utilizados pela empresa.
- Atualizar os leiautes e as regras do ERP conforme o cronograma específico de cada regra, distinguindo disponibilização técnica e obrigatoriedade.
- Priorizar testes de devoluções, cadastro sem IE, Simples Nacional, conciliação financeira e cálculo dos valores da NF-e, com atenção especial às exceções de
vIteme às combinações de CRT,tpRegimeIBSCBS,cAtivSNegTribSN. - Acompanhar os pacotes de schemas e os comunicados dos ambientes autorizadores antes da implantação definitiva.
Análise Tribium
As publicações de 30 de outubro mostram que a adaptação à Reforma Tributária vai além de criar campos de IBS e CBS. Ela exige rever processos que atravessam módulos de cadastro, faturamento, fiscal e financeiro. A distinção entre vProd e vProdLiq merece atenção particular: uma fórmula adotada com base em versão anterior pode precisar de revisão, mesmo que o sistema ainda esteja autorizando notas normalmente.
O caminho mais seguro é manter controle de versão por Nota Técnica e por regra, com testes rastreáveis. Schema publicado, campo disponível, validação ativa e obrigação fiscal são marcos distintos — confundi-los pode produzir tanto rejeições quanto alterações prematuras em sistemas.
Fontes oficiais e base técnica
As cinco versões publicadas em 30/10/2026 podem ser consultadas na seção Notas Técnicas vigentes do Portal Nacional da NF-e. Os cronogramas e as regras de validação devem ser confirmados no documento e no pacote de schemas correspondente, pois a implantação de campos não implica, por si só, exigência fiscal imediata.
- Portal Nacional da NF-e — Notas Técnicas vigentes: NT 2025.002 v1.53, NT 2026.005 v1.00, NT 2026.006 v1.01, NT 2026.007 v1.11 e NT 2026.008 v1.01.
- Portal Nacional da NF-e — Esquemas XML: pacotes técnicos e schemas publicados.
- Portal DF-e da SVRS — Documentos da NF-e: documentação técnica complementar.
- Portal Nacional da NF-e — Avisos: comunicados de implantação e alterações de cronograma.
O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 10/2026 integra o contexto normativo da Reforma Tributária, mas não substitui o conteúdo e o cronograma específicos de cada Nota Técnica.
Perguntas frequentes
As cinco Notas Técnicas já são obrigatórias em 16/11/2026?
Não. A data é um marco de implantação técnica para parte das alterações. A ativação de cada regra e sua exigência fiscal dependem do cronograma próprio e da legislação aplicável.
A NF-e de uma empresa do Simples Nacional sempre terá gTribSN?
Não. O preenchimento depende do CRT, do enquadramento em IBS/CBS, da atividade e da tributação da operação, observadas as condições da NT 2026.005.
IBS e CBS devem ser incluídos no vProd a partir de 2027?
A NT 2026.008 v1.01 retirou a orientação anterior de incluí-los no vProd. A composição de vItem e as demais totalizações devem ser avaliadas separadamente, segundo as regras e datas de ativação previstas.
Leia também no Tribium
- NF-e: cinco Notas Técnicas publicadas em 1º de outubro — o que mudou.
- Simples Nacional: manual da opção pelo regime regular de IBS e CBS.
Conclusão
As cinco NTs exigem atenção coordenada de áreas fiscais e equipes de tecnologia. O foco imediato deve estar nas mudanças efetivas de leiaute e validação, no tratamento das devoluções e na revisão das regras de cálculo, sem antecipar exigências ainda classificadas como futuras. É indispensável consultar o cronograma e os schemas efetivamente publicados antes de levar essas alterações à produção.
Conteúdo relacionado
- NotíciaEFD ICMS/IPI 7.8: Como escriturar valores após as mudanças da Reforma Tributária
- NotíciaNF-e: cinco Notas Técnicas publicadas em 1º de outubro alteram RTC, valor líquido, emissão sem IE e DANFE
- NotíciaSimples Nacional: prazo para opção pelo regime regular de IBS e CBS é prorrogado até 30 de outubro