

Simples Nacional: prazo para opção pelo regime regular de IBS e CBS é prorrogado até 30 de outubro
Simples Nacional: prazo para opção pelo regime regular de IBS e CBS é prorrogado até 30 de outubro
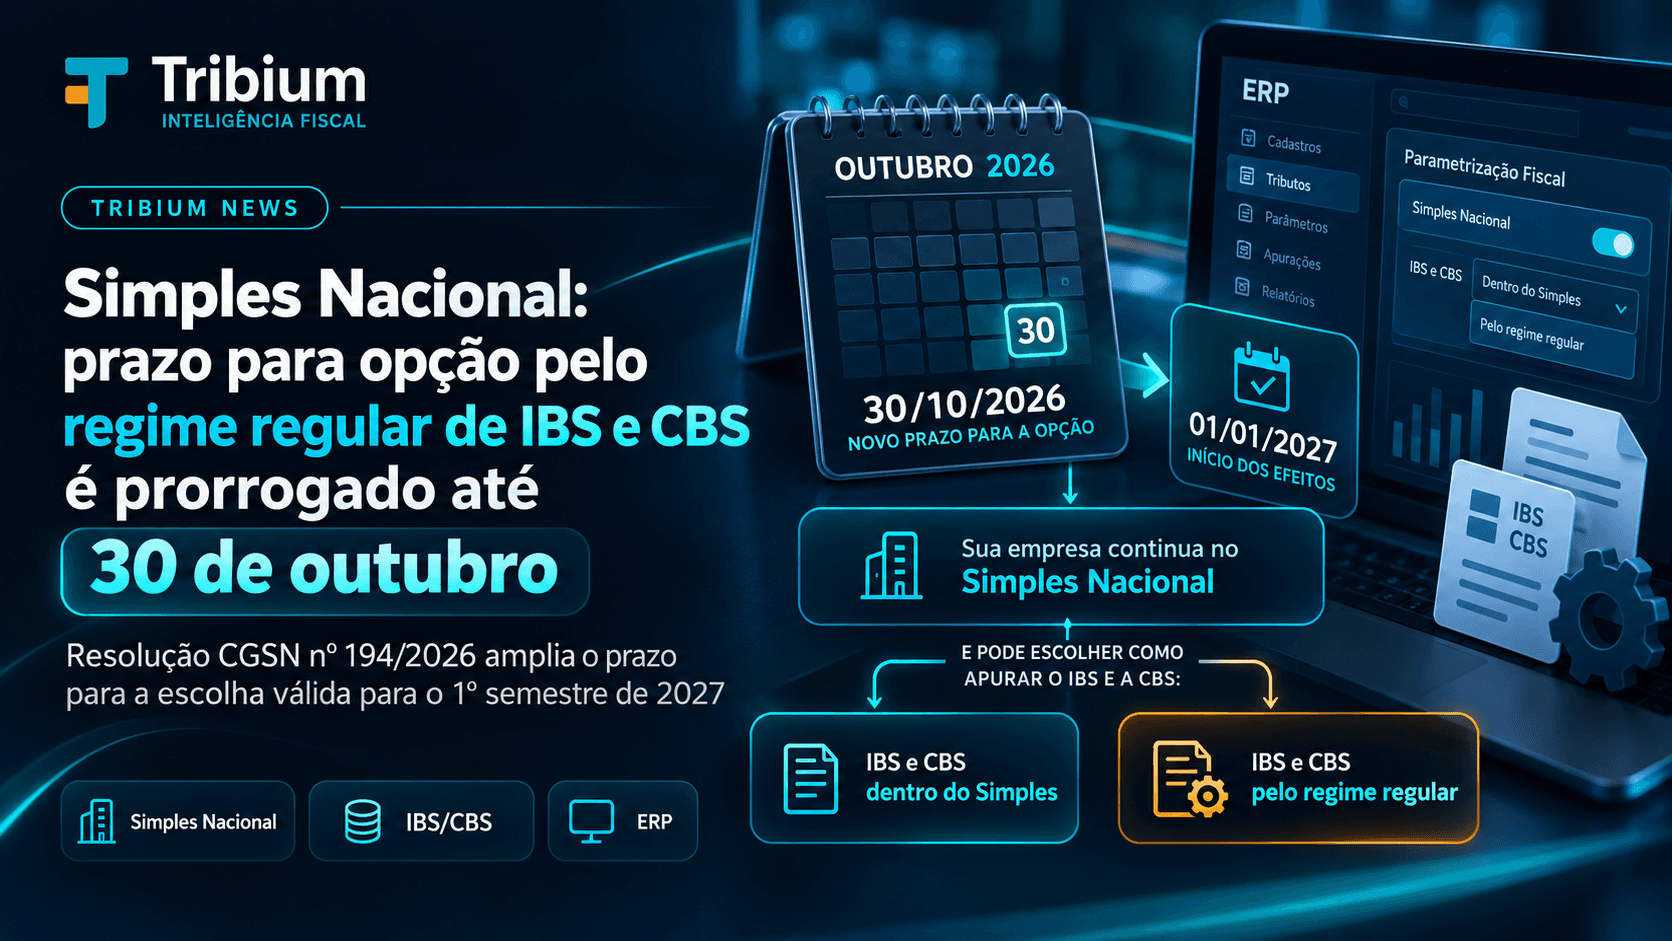
Empresas optantes pelo Simples Nacional ganharam mais tempo para decidir se, a partir de 2027, manterão o IBS e a CBS dentro do regime unificado ou se recolherão os novos tributos pelo regime regular.
A Resolução CGSN nº 194/2026, publicada no Diário Oficial da União em 28 de setembro de 2026, prorrogou o prazo relacionado à opção pelo regime regular do IBS e da CBS — modelo que vem sendo chamado informalmente de “Simples Nacional híbrido”.
Para o período de janeiro a junho de 2027, a opção pelo regime regular poderá ser realizada até 30 de outubro de 2026.
A escolha produzirá efeitos a partir de 1º de janeiro de 2027.
O que é o chamado Simples Nacional híbrido?
Com a Reforma Tributária do Consumo, a empresa pode continuar enquadrada no Simples Nacional e, ao mesmo tempo, optar por apurar e recolher IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) conforme as regras do regime regular.
Nesse cenário, as parcelas correspondentes ao IBS e à CBS deixam de ser recolhidas dentro do Documento de Arrecadação do Simples Nacional (DAS) e passam a ser apuradas segundo as regras próprias desses tributos.
Na prática, passam a existir dois cenários principais para empresas do Simples Nacional:
IBS e CBS dentro do Simples Nacional
A empresa permanece com IBS e CBS abrangidos pelo regime do Simples Nacional, observando as regras aplicáveis aos optantes.
IBS e CBS pelo regime regular
A empresa continua enquadrada no Simples Nacional para os demais tributos abrangidos pelo regime, mas passa a apurar e recolher IBS e CBS pelo regime regular.
É essa segunda configuração que vem sendo denominada informalmente de Simples Nacional híbrido.
O que mudou com a Resolução CGSN nº 194/2026?
A Resolução nº 194/2026 não criou a possibilidade de utilização do regime regular de IBS e CBS pelas empresas do Simples Nacional.
Essa sistemática já havia sido estabelecida anteriormente pela regulamentação da Reforma Tributária e pelas normas do Comitê Gestor do Simples Nacional.
A nova resolução alterou os prazos aplicáveis às opções para 2027.
Para os procedimentos gerais relativos às empresas já em atividade, os principais prazos passam a ser:
São duas decisões diferentes
Apesar de os prazos estarem relacionados, a empresa precisa distinguir dois procedimentos.
A opção pelo Simples Nacional define se a empresa estará enquadrada nesse regime tributário em 2027.
Já a opção pelo regime regular do IBS e da CBS define como esses dois tributos serão apurados e recolhidos pela empresa que estiver no Simples Nacional.
Portanto, optar pelo regime regular de IBS e CBS não significa deixar o Simples Nacional.
E o que acontece depois de junho de 2027?
A opção realizada agora está relacionada inicialmente ao período de janeiro a junho de 2027.
Isso, porém, não significa que a empresa retornará automaticamente ao recolhimento de IBS e CBS dentro do Simples Nacional em julho.
De acordo com a regulamentação divulgada pela Receita Federal, quem optar pelo regime regular de IBS e CBS continuará nesse modelo nos períodos seguintes, salvo renúncia expressa nos prazos definidos pela regulamentação.
Para empresas que não tiverem optado pelo regime regular no primeiro semestre, haverá uma nova janela de opção para o segundo semestre de 2027.
A regulamentação prevê que essa opção seja realizada entre 1º e 31 de março de 2027, com efeitos de 1º de julho a 31 de dezembro de 2027.
Atenção às empresas em início de atividade
Os prazos gerais apresentados acima não devem ser aplicados automaticamente às empresas em início de atividade.
A Resolução CGSN nº 194/2026 estabeleceu recortes diferentes conforme o tipo de opção:
- para a opção pelo Simples Nacional, os prazos gerais previstos para 2027 não se aplicam às empresas que realizarem inscrição no CNPJ entre 16 de outubro e 31 de dezembro de 2026;
- para a opção pela apuração e pelo recolhimento do IBS e da CBS pelo regime regular, os prazos gerais não se aplicam às empresas que realizarem inscrição no CNPJ entre 31 de outubro e 31 de dezembro de 2026.
Nessas situações, aplicam-se as regras específicas destinadas às empresas em início de atividade.
Para esses contribuintes, a opção pelo Simples Nacional realizada no momento da inscrição no CNPJ produz efeitos a partir da data da inscrição e também durante o ano-calendário de 2027, observadas as demais condições previstas na legislação.
Já a opção pela apuração e pelo recolhimento do IBS e da CBS pelo regime regular alcança o período de janeiro a junho de 2027, conforme as regras específicas aplicáveis à opção inicial.
A decisão exige mais do que comparar alíquotas
A ampliação do prazo oferece mais tempo para que empresas e seus contadores analisem qual modelo será mais adequado à operação.
A decisão entre manter IBS e CBS dentro do Simples Nacional ou recolhê-los pelo regime regular pode produzir efeitos diferentes conforme o perfil do negócio.
Entre os pontos que merecem análise estão:
- perfil dos clientes, especialmente em operações B2B ou B2C;
- composição das compras e aquisições;
- possibilidade de apropriação de créditos de IBS e CBS pela própria empresa;
- impacto sobre os créditos de IBS e CBS passíveis de apropriação pelos adquirentes, quando permitido pela legislação;
- formação de preços;
- margens dos produtos e serviços;
- fluxo de caixa;
- aumento do nível de controle fiscal e de conformidade;
- custos operacionais associados à apuração dos novos tributos.
Por isso, a análise não deve se limitar à comparação nominal entre alíquotas.
Empresas que atuam predominantemente com consumidores finais podem apresentar uma realidade diferente de negócios inseridos em cadeias B2B nas quais a não cumulatividade e a apropriação de créditos têm maior relevância econômica.
O que muda para o ERP?
A escolha pelo regime regular do IBS e da CBS cria uma variável adicional para a parametrização dos sistemas de gestão.
Até então, identificar que determinada empresa era optante pelo Simples Nacional permitia ao ERP determinar boa parte do comportamento tributário relacionado ao regime.
A partir de 2027, essa informação isoladamente poderá não ser suficiente para definir o tratamento do IBS e da CBS.
Duas empresas enquadradas no Simples Nacional poderão apresentar tratamentos distintos:
- uma poderá recolher IBS e CBS dentro do próprio Simples Nacional;
- outra poderá permanecer no Simples Nacional, mas apurar IBS e CBS pelo regime regular.
Para a segunda situação, o ERP poderá precisar suportar controles relacionados a:
- parametrização do regime de apuração do IBS e da CBS;
- cálculo dos tributos nos documentos fiscais;
- tratamento de débitos e créditos;
- escrituração das operações;
- integração com os processos de apuração;
- conciliação de informações fiscais;
- controles exigidos pelo modelo de apuração do IBS e da CBS.
Recomendação operacional do Tribium
A Resolução CGSN nº 194/2026 trata da alteração dos prazos e não determina como os sistemas ERP devem implementar essa escolha.
Do ponto de vista de projeto de sistema, entretanto, é recomendável que o ERP trate a opção pelo regime regular de IBS e CBS como uma característica fiscal própria da empresa, separada do simples indicador de enquadramento no Simples Nacional.
Um cadastro que registre apenas:
Regime tributário: Simples Nacional
pode deixar de ser suficiente para determinar o comportamento tributário do IBS e da CBS.
Uma estrutura de parametrização capaz de distinguir, por exemplo:
Simples Nacional + IBS/CBS dentro do Simples
de:
Simples Nacional + IBS/CBS pelo regime regular
tende a representar melhor a realidade tributária que passa a existir em 2027.
Essa é uma recomendação operacional de modelagem de ERP, e não uma obrigação técnica criada pela Resolução CGSN nº 194/2026.
Resumo
A Resolução CGSN nº 194/2026 prorrogou os prazos relacionados às opções do Simples Nacional para 2027.
Para empresas do Simples Nacional que pretendem recolher IBS e CBS pelo regime regular no primeiro semestre de 2027, o prazo de opção foi ampliado para 30 de outubro de 2026.
A empresa continuará enquadrada no Simples Nacional, mas IBS e CBS serão apurados pelas regras do regime regular.
A opção inicial alcança o período de janeiro a junho de 2027 e, uma vez realizada, permanece para os períodos seguintes caso não haja renúncia expressa nos prazos regulamentares.
Para empresas e fornecedores de ERP, a mudança reforça a necessidade de tratar separadamente o enquadramento no Simples Nacional e o regime escolhido para apuração de IBS e CBS.
Base normativa e fontes oficiais
- Resolução CGSN nº 194/2026 — publicada no DOU em 28/09/2026. Altera a Resolução CGSN nº 186/2026 e os prazos das opções relacionadas ao Simples Nacional e ao regime regular do IBS e da CBS para 2027.
https://normas.receita.fazenda.gov.br/sijut2consulta/consulta.action?orgaosSelecionados=CGSN&tiposAtosSelecionados=67 - Receita Federal — Simples Nacional 2027: Entenda os novos prazos e faça sua escolha com consciência e tranquilidade — publicada em 29/09/2026.
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/simples-nacional-2027-entenda-os-novos-prazos-e-faca-sua-escolha-com-consciencia-e-tranquilidade/ - Receita Federal — CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo — informações sobre o regime regular de IBS/CBS, opção para o segundo semestre e continuidade da escolha.
https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/agosto/cgsn-atualiza-regras-do-simples-nacional-para-adequacao-a-reforma-tributaria-do-consumo - Lei Complementar nº 214/2025 — disciplina o IBS e a CBS, inclusive as regras gerais de não cumulatividade e apropriação de créditos.
https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214compilado.htm - Ministério da Fazenda — Simples Nacional 2027 tem novos prazos para microempresas e empresas de pequeno porte — notícia institucional publicada em 29/09/2026.
https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/setembro/simples-nacional-2027-tem-novos-prazos-para-microempresas-e-empresas-de-pequeno-porte
Conteúdo relacionado
- NotíciaEFD ICMS/IPI 7.8: Como escriturar valores após as mudanças da Reforma Tributária
- NotíciaNF-e: cinco Notas Técnicas publicadas em 1º de outubro alteram RTC, valor líquido, emissão sem IE e DANFE
- NotíciaReforma Tributária: 10 cursos e conteúdos gratuitos para profissionais de Fiscal, ERP e Gestão